摘 要: 文章针对商业信用扭曲困境,以政府规制为切入点,通过构建演化博弈模型分析了数字技术对政策执行企业和受困企业商业信用策略的影响和作用机制。 研究发现:首先,违约受惩力度和守约所获潜在收益影响两个主体的行为策略;其次,政府规制成本以及政策执行企业检测成本直接影响违约检测率,导致系统不能够达到长期均衡稳定。 智能区块链通过降低信用风险和提高违约成本,能够有效化解系统不能长期稳定的状态,实现政府规制和企业策略之间的守恒,破解商业信用扭曲的困境。
关键词: 商业信用扭曲;政府规制;智能区块链;信用风险;演化博弈
商业信用作为上下游企业之间的直接信用行为,在供应链金融中发挥着信贷资源再分配的功能,是供应链提高效率、激发溢出效应和实现价值创造的重要工具① 陈彬、卢荻、田龙鹏:《商业信用、资源再配置与信用扭曲——基于中国非上市企业数据的研究》,《南开经济研究》2016 年第5 期。。 随着信用关系在市场经济发展过程中的日益复杂化,以下游强势企业拖欠上游中小企业支付账款为主要表现的强制性信用行为逐渐蔓延甚至常态化,形成了目前学界普遍关注的商业信用扭曲现象② 金碚:《债务支付拖欠对当前经济及企业行为的影响》,《经济研究》2006 年第5 期;周晨松:《商业信用扭曲与股价崩盘风险——基于大客户拖欠中小企业货款的证据》,《当代财经》2022 年第6 期。。 截至2023 年一季度末,我国A 股2064 家中小企业应收账款占营业总收入87.6%,《中国小微经营者调查 2023 年四季度报告》显示71%的小微经营者有均值为10.3 万元的应收账款,其中40.2%应收账款额度在季度营业收入一倍到两倍之间①https:/ /www.gsm.pku.edu.cn/2023Q4_zhongguoxiaoweijingyingzhediaochabaogao.pdf.。商业信用扭曲现象不仅体现了社会信用体系的不健全和市场秩序的失衡,还严重阻碍了中小企业的良性发展,成为阻碍实体经济高质量发展的沉疴积弊②周晨松:《商业信用扭曲与中小企业高质量发展》,《江西社会科学》2023 年第10 期。。 自2018 年开始的“清欠工作”行动力度逐步加大,到2023 年9 月20 日国务院审议通过《清理拖欠企业账款专项行动方案》,这都表明政府要改善商业信用扭曲现状、重塑社会秩序并增强主体信心的坚定态度。 规制政策能够营造良好制度环境,为市场经济提供强有力的支撑,但企业基于逐利和风险规避会选择通过“纵向一体化”等方式规避政策影响③Breza,E.,and A.Liberman,“Financial Contracting and Organizational Form: Evidence from the Regulation of Trade Credit”,The Journal of Finance,2017,72,(1) : 291-324.,单依靠政策促使企业合理配置商业信用资源并不能很好达到预期。 而随着数字技术的不断涌现和快速迭代,智能时代下数字技术的运用构建了主体间新的信任关系,改变了企业的竞争优势并重塑了市场竞争机制④陆岷峰:《新格局与区域经济协调战略: 数字技术与供应链双支撑模式探讨》,《新疆社会科学》2024 年第3 期。,进而引发企业考虑改变商业信用配置策略进而获取竞争力的倾向,客观上产生了合理化配置商业信用资源的动力。
探究商业信用扭曲现象产生的根本原因会发现,与传统金融信贷的补充或替代理论不同⑤Petersen, M.A., and R.G.Rajan,“Trade Credit: Theories and Evidence”,The Review of Financial Studies,1997, 10(3): 661-691. ⑥王彦超:《金融抑制与商业信用二次配置功能》,《 经济研究》2014 年第6 期。,基于经营性动机和竞争性动机,处于买方市场的客户一方面通过延迟商业信用期来降低委托代理问题导致的逆向选择和道德风险⑦Kim S, Shin H s, “Sustaining production chains through financial linkages”,The American Economic Review, 2012,102(3): 402-406.,另一方面为追求利益最大化选择占据资金获得额外收益⑧彭俞超、王南萱、邓贵川等:《数字经济时代的流量思维——基于供应链资金占用和金融获利的视角》,《管理世界》2022 年第8 期。;而供应商纵然处于资金紧张的状态,为锁定强势客户占据市场份额,仍会选择让渡自身资金流动性⑨Giannetti, M., M.Burkart, and T.Ellingsen,“What You Sell is What You Lend? Explaining Trade Credit Contracts”,The Review of Financial Studies, 2011, 24(4): 1261-1298. ⑩江伟、底璐璐、刘诚达:《商业信用与合作型客户关系的构建——基于提供给大客户应收账款的经验证据》,《金融研究》2021 年第3 期。。 由此可知,商业信用扭曲困境是由信用监管机制不完善和市场体系不规范综合导致的现象。 现有研究多探讨政府或市场单一因素对商业信用合理配置的影响效应。 在政府规制方面,学者从政府介入力度和成效等视角出发分析政策实施对主体企业的影响。 一方面,政策实施能够完善信用体系,缓解中小企业的融资约束难题⑪Barrot, J.N., and R.Nanda,“The Employment Effects of Faster Payment: Evidence from the Federal Quickpay Reform”,The Journal of Finance, 2020, 75(6): 3139-3173.,降低违约概率⑫Barrot, J.N,“Trade Credit and Industry Dynamics: Evidence from Trucking Firms”,The Journal of Finance, 2016,71, (5): 1975-2016.,增加产品市场竞争力⑬ 陈胜蓝、王鹏程、马慧等:《〈中小企业促进法〉的纾困效应: 产品市场表现视角》,《世界经济》2023 年第9 期。,并能够提高就业水平⑭ 陈胜蓝、王鹏程、马慧等:《〈中小企业促进法〉的纾困效应: 产品市场表现视角》,《世界经济》2023 年第9 期。,同时提高政策执行企业竞争力,增强其议价能力;但也有学者认为此类政策虽缓解受困企业融资约束,但并未降低其融资成本⑮De Blasio G., Mitri S.D., D’Ignazio A., Russo P.F.& Stoppani L., “Public Guarantees to SME Borrowing: A RDD Evaluation”, Journal of Banking and Finance, 2018, 96: 73-86.,甚至减弱了受困企业的竞争性,反而使其丧失部分合作机会,且政策执行企业在此过程中也会采取采购内部化等措施来规避政策管制⑯Breza, E., and A.Liberman.“Financial Contracting and Organizational Form: Evidence from the Regulation of Trade Credit.” The Journal of Finance, vol.72, no.1, 2017, pp.291-323.。 而在市场机制方面,数字技术赋能商业信用配置的研究众多,多聚焦在提升供应链信息透明度和传递效率①李青原、李昱、章尹赛楠等:《企业数字化转型的信息溢出效应——基于供应链视角的经验证据》,《中国工业经济》2023 年第7 期。,提高企业风险承担能力②王超、余典范:《企业数字化的供应链融资效应——基于商业信用视角》,《经济与管理研究》2023 年第10 期。和企业价值③刘柏、鞠瑶蕾:《“大水漫灌”到“精准滴灌”: 企业流程数字化与商业信用结构调整》,《南开管理评论》2024 年第1 期。等视角,也探讨了数字技术促进商业信用供给和融资的具体作用路径④祁怀锦、魏禹嘉、刘艳霞:《企业数字化转型与商业信用供给》,《经济管理》2022 年第12 期。 ⑤Ilya I, Irina I,“Are blockchain-based digital transformation and ecosystem-based business models mutuallyreinforcing?The principal-agent conflict perspective”,Eurasian Business Review, 2022, 12(4): 643-670.;从技术角度出发,区块链技术的去中心化、高透明、不可篡改、支持追溯和自主执行等技术特征使其作为信任机器能够促进组织间的信任构建⑥宋晓晨、毛基业:《基于区块链的组织间信任构建过程研究——以数字供应链金融模式为例》,《中国工业经济》2022 年第11 期。,人工智能和机器学习可以使得供应链主体通过人机协作与融合实现自动化决策过程,以高效率、低错误率和深洞察力来提升供应链的效率和效能并增强韧性和创新力⑦宋华:《人工智能数智供应链的理论探索与展望》,《中国流通经济》2024 年第1 期。。 通过将区块链和人工智能不同的技术特征结合而形成智能区块链,集成众多前沿技术的优势特征,能够满足商业信用在信息透明、数据可信、虚假识别等方面的现实需求⑧任博:《从区块链到智能区块链: 中国供应链金融高质量发展的路径创新》,《财会通讯》2023 年第12 期。。 具体来说,核心企业通过运用智能区块链能够降低生产经营流程不透明导致的供应链风险⑨王超、余典范:《企业数字化的供应链融资效应——基于商业信用视角》,《经济与管理研究》2023 年第10 期。、提高议价能力⑩翟华云、刘易斯:《数字化转型能提高企业议价能力吗? ——基于信息搜寻与客户转换成本视角》,《中南财经政法大学学报》2023年第6 期。和供应链效率⑪张任之:《数字技术与供应链效率: 理论机制与经验证据》,《经济与管理研究》2022 年第5 期。,进而能够获得供应链最大化潜在效益。 但目前企业数字化转型面临重重阻碍,“不敢转”、“不会转”的企业仍占多数⑫于淼、刘铭基、赵旭:《企业数字化转型需要什么样的“领航员”:基于机器学习方法的考察》,《中国软科学》2024年第5 期。,企业主动引入数字技术的积极性并不高。 因此如何在外部制度环境日益完善的情况下,让市场“无形之手”有效提高信息透明度,降低主体交易过程中的信用风险,是增进组织间信任和促使商业信用配置效益最大化的关键⑬张记元、赵博思:《企业数字化转型如何赋能商业信用融资——基于信息效率与信息治理》,《贵州财经大学学报》2024 年第2 期。。
综合考虑以上研究现状,本文尝试采用演化博弈方法,以有限理性为前提,通过各参与主体在此过程中策略的动态变化情况来梳理长期稳定均衡形成的条件。 基于此,文章以商业信用困境为研究背景,以处于买方市场的核心企业(政策执行企业)和缺乏行业话语权的中小企业(受困企业)为研究对象,从政府和市场双视角出发,聚焦以下问题进行研究:首先分析不同的规制环境如何影响商业信用困境中参与主体的决策,以及系统失衡的原因;其次探讨在不同规制环境下引入智能区块链技术如何有效化解风险进而实现系统均衡。
本文考虑了政府规制下由供应商和制造商所组成的供应链:供应商(受困企业)处于竞争激烈的供应链上游,无行业话语权;制造商(政策执行企业)在供应链中处于核心地位,拥有行业话语权,双方合作过程中产生应收账款。 此种商业信用活动主要涉及两方主体的信用风险:一是供应商的违约风险。供应商出于有限理性行为,为锁定客户选择让渡商业信用,基于有限理性有一定概率选择违约,通过生产瑕疵品以更低的成本获取同样的应收账款,进而获取更大利益。 二是核心企业的拖延商业信用账期行为。 核心企业面对上游多而小的供应商拥有强势话语权和供应链地位,通常会选择与合作供应商之间形成应收账款,并在规制不够完善的情况下,选择拖延账期,账期越久,发现违约概率越大。 这样一方面降低交易风险,另一方面获得投资性收益。 若在政策规制下,要求核心企业在商业信用账期内归还应付账款,此时核心企业面临守约,即在商业信用期内按时支付货款,或者违约,一旦被发现即面临惩罚。对于政府来说,任意一个主体的信任缺失都会造成政府信任度的降低,以此产生声誉和社会效应成本;商业信用扭曲不良现象得到缓解,供应链正向发展,供应链效率激发,则对政府有所收益。 而智能区块链技术在降低主体间信用风险的同时提高了违约成本。 智能化检测和监督以及自动化交易等功能既能够提高交易效率,也能够提高违约行为被发现概率,且若违约被发现,记录上链导致信用历史永久、公开性地存在污点,声誉受损会给企业造成不同以往的巨大损失。
假设目前场景中存在供应商、制造商和政府三方主体,针对供应链的交易流程主要探讨供应商与制造商之间的应收账款模式,在制造商不同决策下供应商所能获得的收益情况以及是否能够激发供应链潜在收益。 假设制造商有x 的概率选择守约,1-x 的概率选择违约;供应商有y 的概率选择守约,1-y 的概率选择违约;政府有z 的概率选择规制,1-z 的概率选择不规制。
(1)制造商有x 的概率选择守约(按时支付货款),1-x 的概率选择违约(延迟商业信用期)。 当制造商选择违约时,与供应商形成的应收账款为S1,投资性收益为d,经营性收益为M;政府规制下违约被发现的概率是a1,发现后被要求赔付给供应商的违约利息为r,受到的隐性违约惩罚为P1;若选择不延期,同等货物的情况下与供应商形成的应收账款为S2,其中S1-d<S1-S2,不延期情况下为防止供应商违约所付出的检测等成本为CM。 若制造商和供应商同守约时,信任建立过程中供应商和制造商分别获得供应链潜在收益S1 和S2。
(2)供应商有y 的概率选择守约,1-y 的概率选择违约。 若供应商选择守约,保证货品质量进行生产,生产成本为C1,若选择违约,以低成本生产不合格货品,生产成本为C2。 制造商有a2 的概率在商业信用期内发现其违约情况,制造商因供应商违约行为所遭受的损失为C3,若在支付货款前发现违约行为,索要赔偿费用为P3,供应商受到隐性违约惩罚为P2。
(3)政府以z 的概率选择对供应链交易过程进行规制,以1-z 的概率选择不规制。 在双方都守约的情况下政府可以获得社会效益I,双方的违约行为会对项目开发产生影响,假定制造商延期、供应商违约、制造商延期和供应商违约共同发生时的影响系数分别为N1,N2,N3,政府在进行规制情况下能够获得公信力B1,若选择不规制则会丧失公信力B2,规制状态下投入成本为G。
(4)智能区块链模式下信息高度透明,各主体之间的信用成本和风险都会降低。 制造商付出建设和维护费用FM,供应商付出维护费用FS,引入智能区块链后,信息上链以及智能检测方式能够帮助制造商有效识别供应商的风险行为,制造商能够及时做出反应,将损失最小化,此时供应商违约被发现的概率为a′2,a′2>a2;在政府规制的状态下,介于区块链的信息透明状况,制造商的延期行为会被发现的概率为a′1,a′1>a1;制造商在引入智能区块链后无需再付出检测成本CM,且惩罚成本加大,分别为P′1 和P′2,参与进智能区块链的企业由于信息共享,数字信用以及智能化交易流程,提高了双方守约合作的供应链收益,分别为S′1 和S′2;政府通过智能区块链也能够实时检测到制造商的行为过程,付出的监管成本有所降低,为G′。
1.博弈主体收益分析
依据上述假设,区块链引入前制造商、供应商和政府的博弈可能形成以下8 种结果,收益矩阵如表1 所示。
表1 引入智能区块链之前的收益矩阵
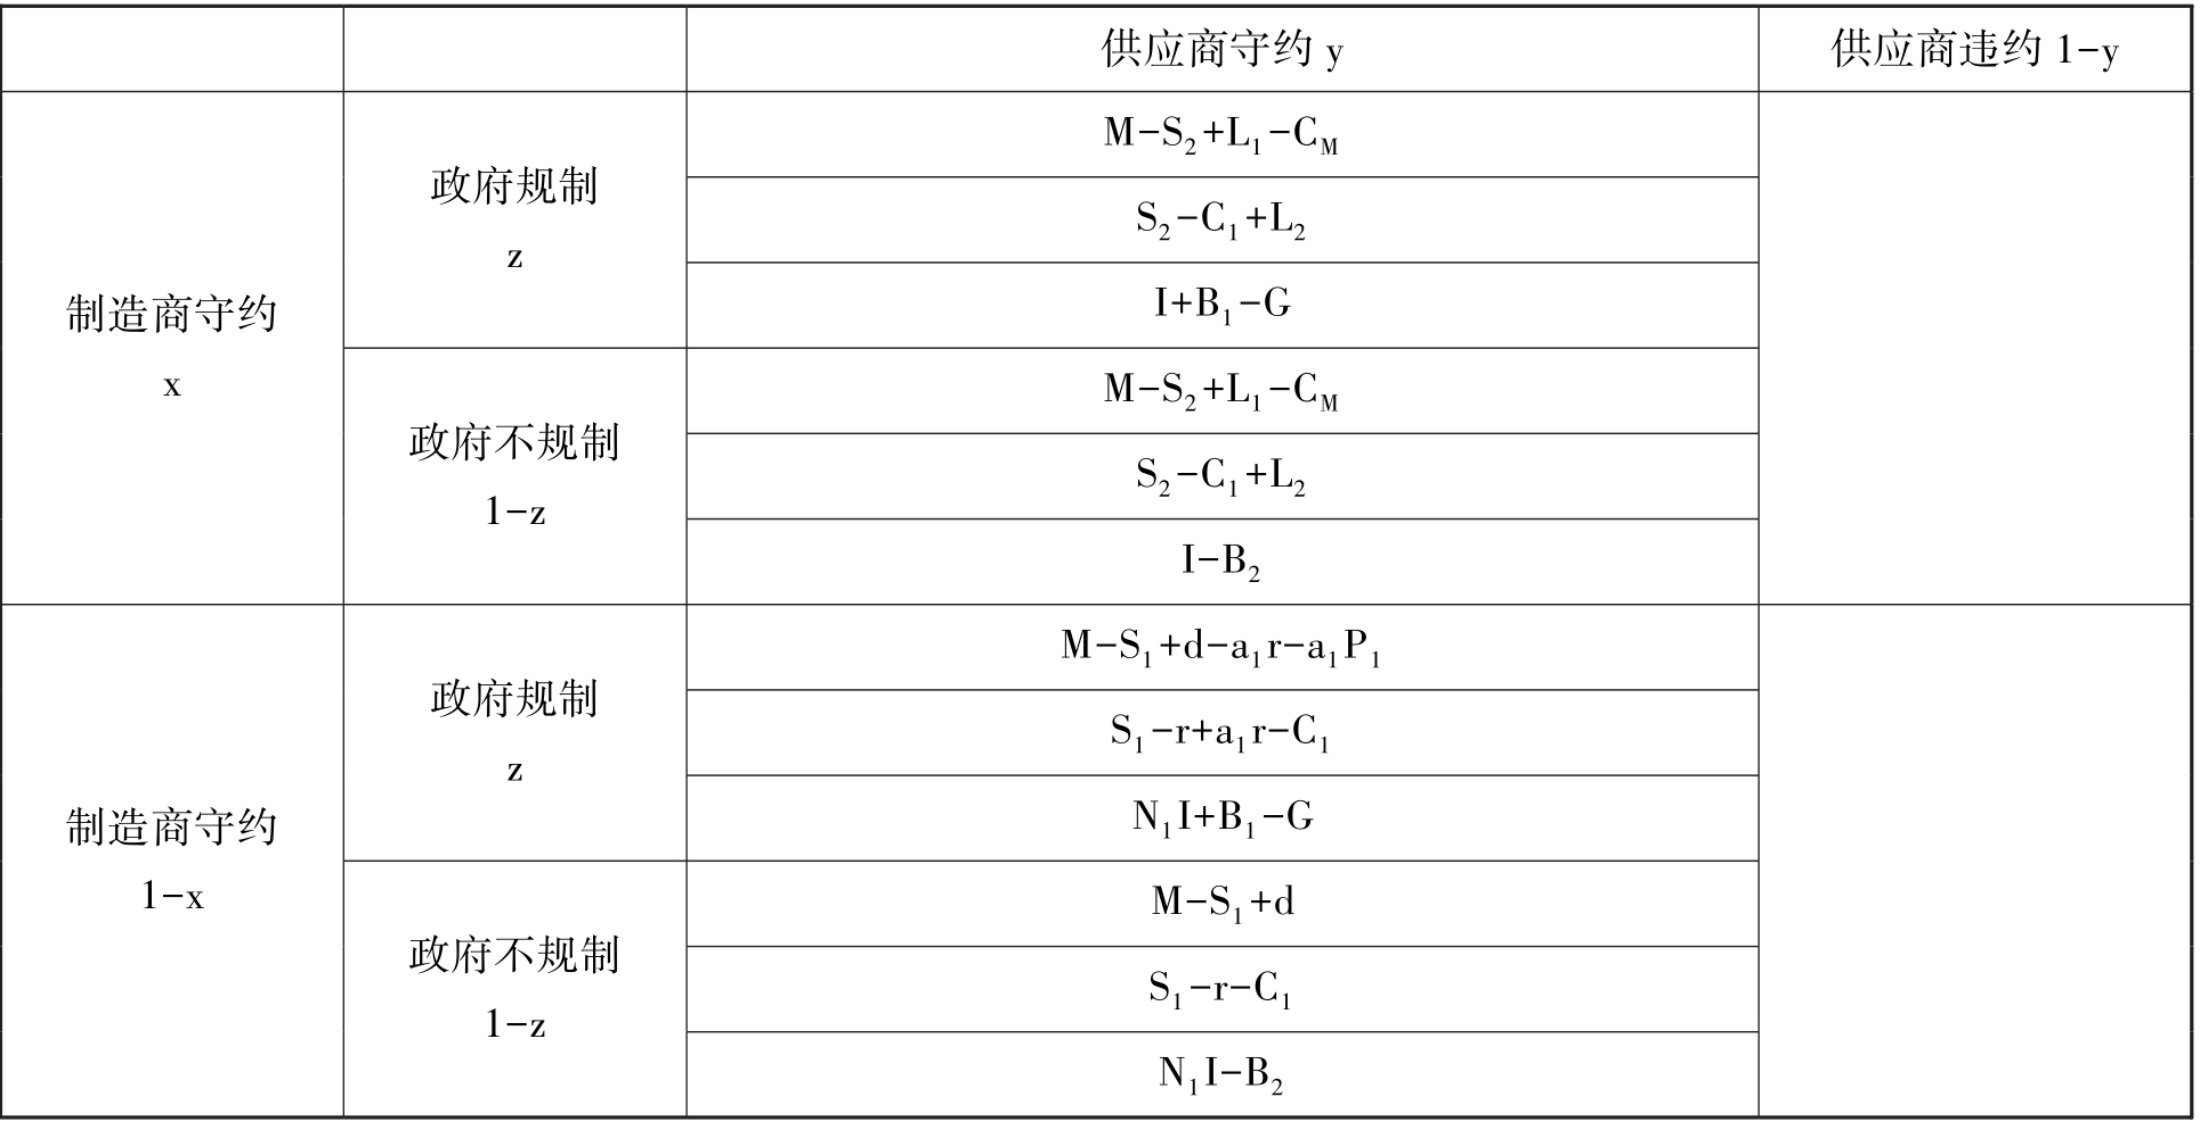
注:从上到下的收益公式依次属于制造商、供应商和政府。
2.局部均衡点的求解与判别
制造商、供应商和政府三方会对自身的行为决策进行不断调整,以期实现最大收益。 通过影响各主体决策的因素进行分析,探索形成最优策略的必要条件。
(1)核心企业的复制动态方程
由表1 可知,核心企业选择守约的期望收益为E(x):
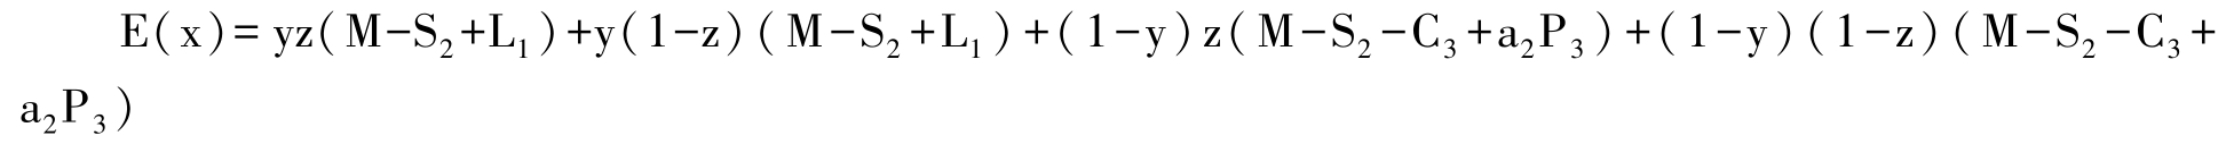
选择违约的期望收益为E(1-x):
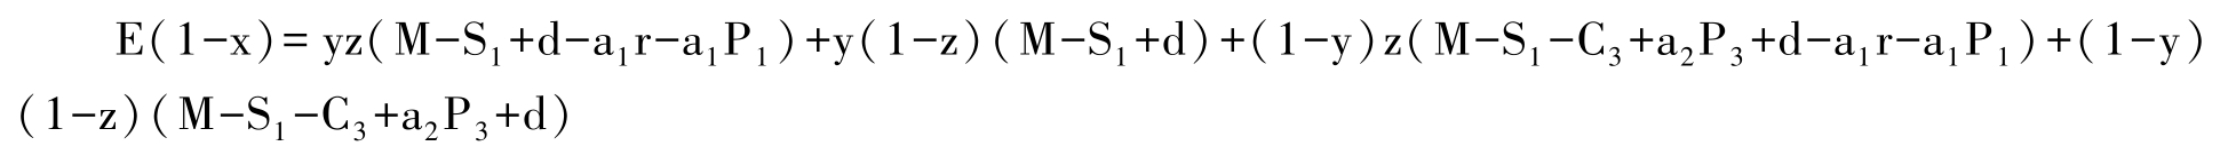
复制动态微分方程为:
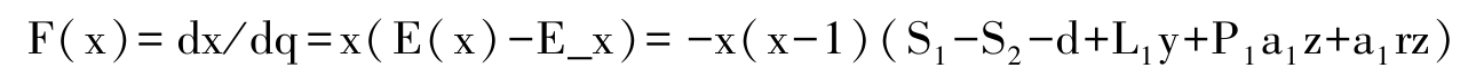
(2)供应商的复制动态方程
供应商选择违约的期望收益为E(y):
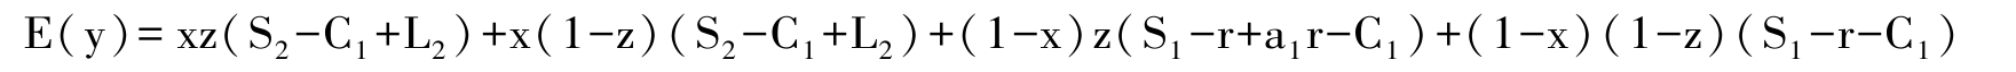
选择守约的期望收益为E(1-y):
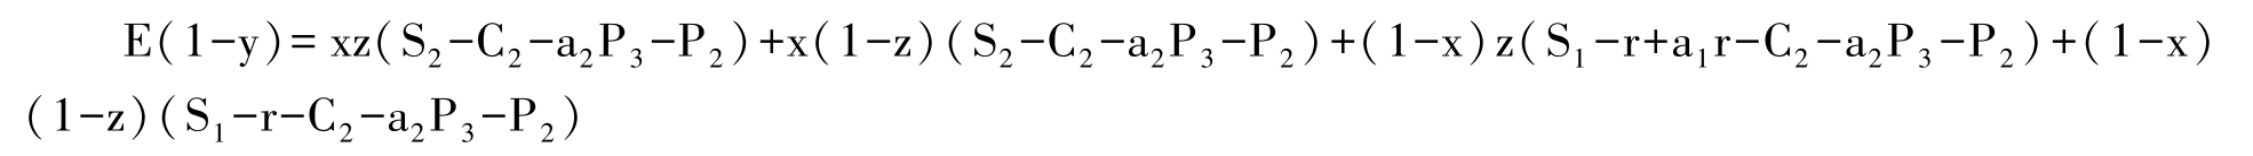
此时平均收益E_y 为:E_y=yE(y)+(1-y)E(1-y)
复制动态微分方程为:
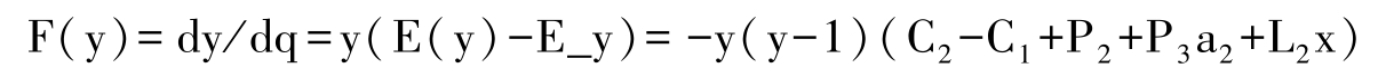
(3)零售商的复制动态方程
零售商选择违约的期望收益为E(z):
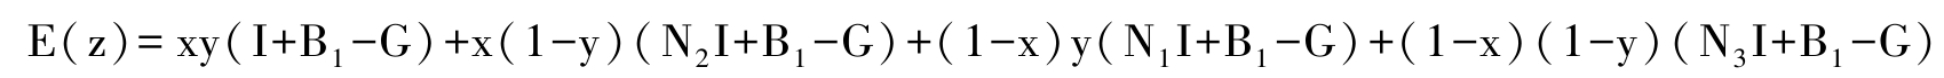
选择守约时的期望收益为E(1-z):
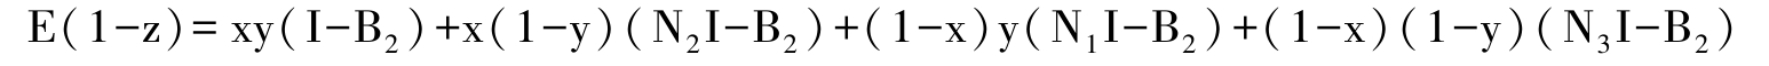
此时平均收益E_x 为:E_z=zE(z)+(1-z)E(1-z)
复制动态微分方程为:
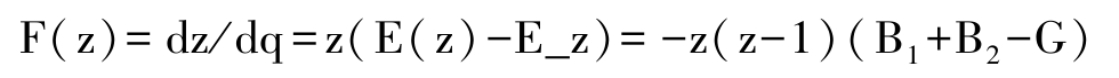
(4)演化稳定均衡分析
令F(i)= 0,i=x,y,z,能够得到10 个局部均衡点分别为E1[0,0,0],E2[1,0,0],E3[0,1,0],E4[0,0,1],E5[1,1,0],E6[1,0,1],E7[0,1,1],E8[1,1,1],E9[x′,y′,z′],E10[x′′,y′′,z′′]。 由于演化稳定均衡只能是纯策略均衡,即纳什均衡,混合策略点E9 和E10 最终不一定能够达到稳定,因此接下来围绕E1-E8 的稳定性进行讨论。 根据 Lyapunov 稳定性理论,通过构造雅克比矩阵依次求解各纯策略均衡点的特征值,根据特征值的符号判定其演化稳定情况。 分别对F(x)、F(y)、F(z)求关于x、y 、z 的偏导,将8 个均衡点的 Jacobian 矩阵特征值分别用λ1、λ2 、λ3 表示,由李雅普诺夫判别法,各均衡点 Jacobian 矩阵的分析如表2 所示。
表2 引入智能区块链之前的均衡点稳定性判断分析
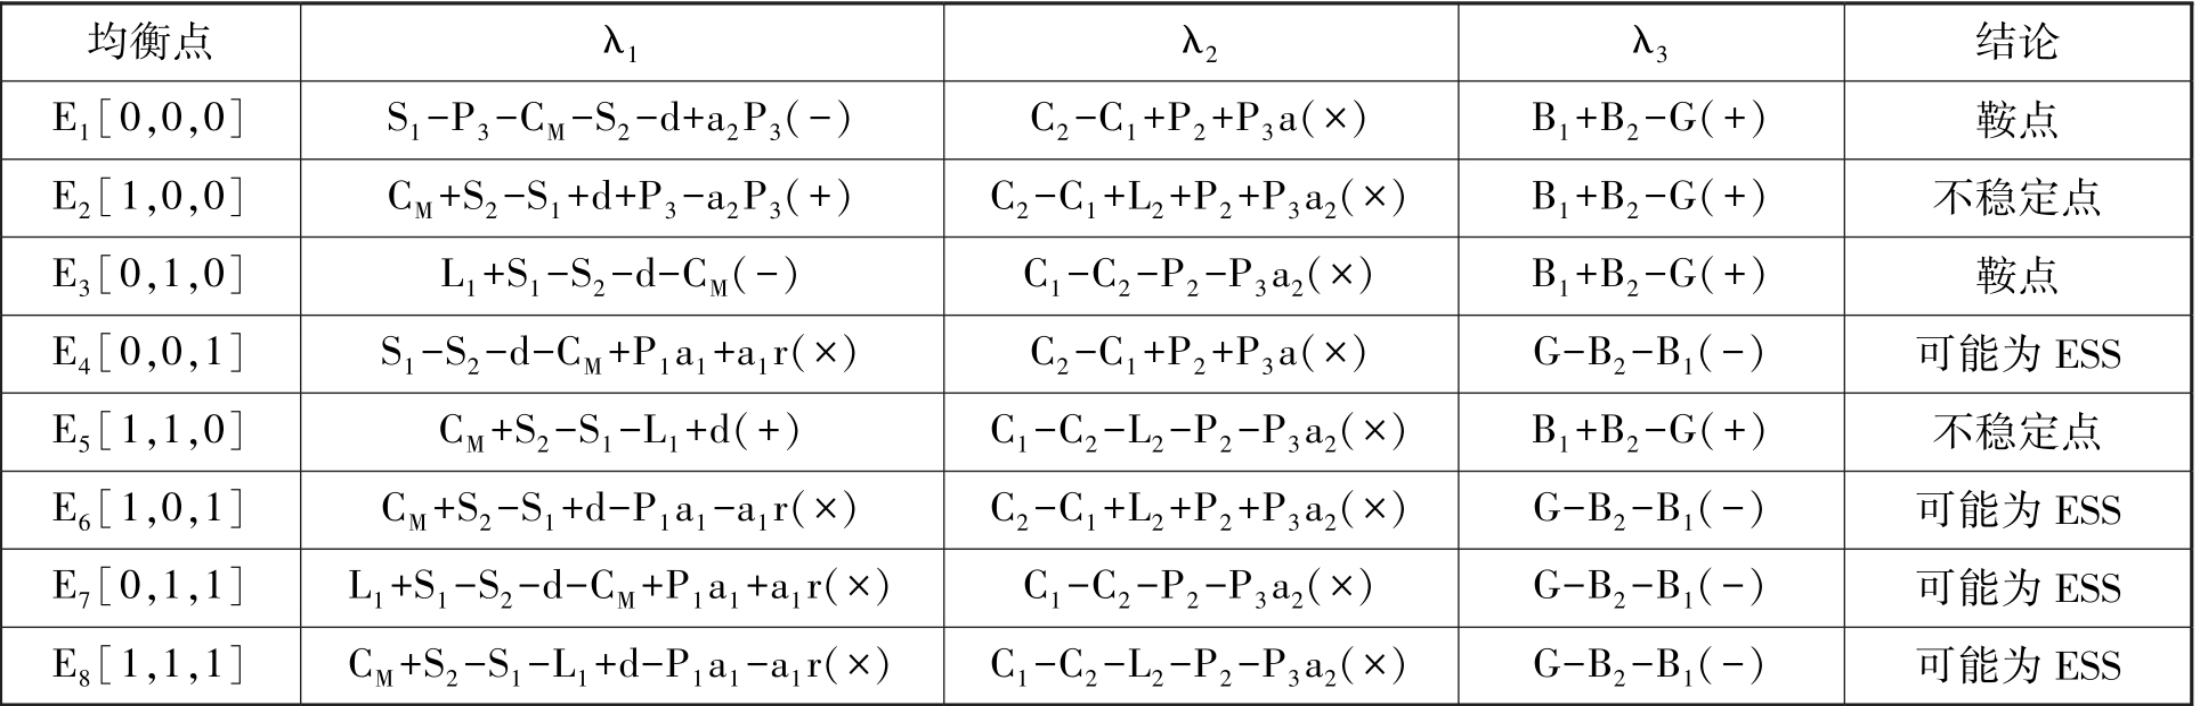
注:(+)为λ>0,(-)为λ<0,(×)为(+)为λ 符号不确定。
通过表2 可以看出,政府的决策取决于信誉度和规制成本之间的关系,从目前政策发布情况和国家对清欠工作的重视程度可以看出,B1+B2>G,政府决策偏向于规制;而影响核心企业和中小企业决策的因素较多,取决于违约发现概率以及违约成本等的大小,由此分情形来讨论。 第一种情况:当满足a1 >S2-S1+d/P1+r,而a2<C1-C2-L2-P2/P3 时,即当政府发现核心企业违约的概率a1 较大或者发现违约后的惩罚力度P1 较强,而核心企业发现中小企业违约的概率a2 偏小或惩罚力度P2 较弱时,会出现当政府选择规制时,核心企业选择守约,而中小企业选择违约,此时E6[1,0,1]成为演化稳定点;第二种情况:当满足a1<S2-S1-L1+d/P1+r,而a2>C1-C2-P2/P3 时,与第一种情况正相反,当存在a1 或P1 较小且a2 或P2 较大时,会存在中小企业守约而核心企业违约的情况,即E7[0,1,1]成为演化稳定点;第三种情况:当a1<S2-S1-L1+d/P1+r 且a2<C1-C2-L2-P2/P3 时,核心企业和中小企业会同时选择违约,演化稳定点走向E4[0,0,1];第四种情况:而当a1>S2-S1+d/P1+r 且a2>C1-C2-P2/P3 时,核心企业和中小企业会同时选择守约,演化稳定点走向E8[1,1,1];第五种情况:当S2-S1-L1+d/P1+r<a1 <S2-S1+d/P1+r 且C1-C2-L2-P2/P3<a2<C1-C2-P2/P3 时,此时同时存在E4[0,0,1]和E8[1,1,1]同时为演化稳定点。 综上可知,核心企业和中小企业的决策主要取决于违约行为被发现的概率以及被发现后的惩罚成本,若想要参与主体都守约,则需要违约行为监督力度和惩罚力度足够大,单依靠政策规制手段不能够使得三方主体达到稳定均衡状态。
1.博弈主体收益分析
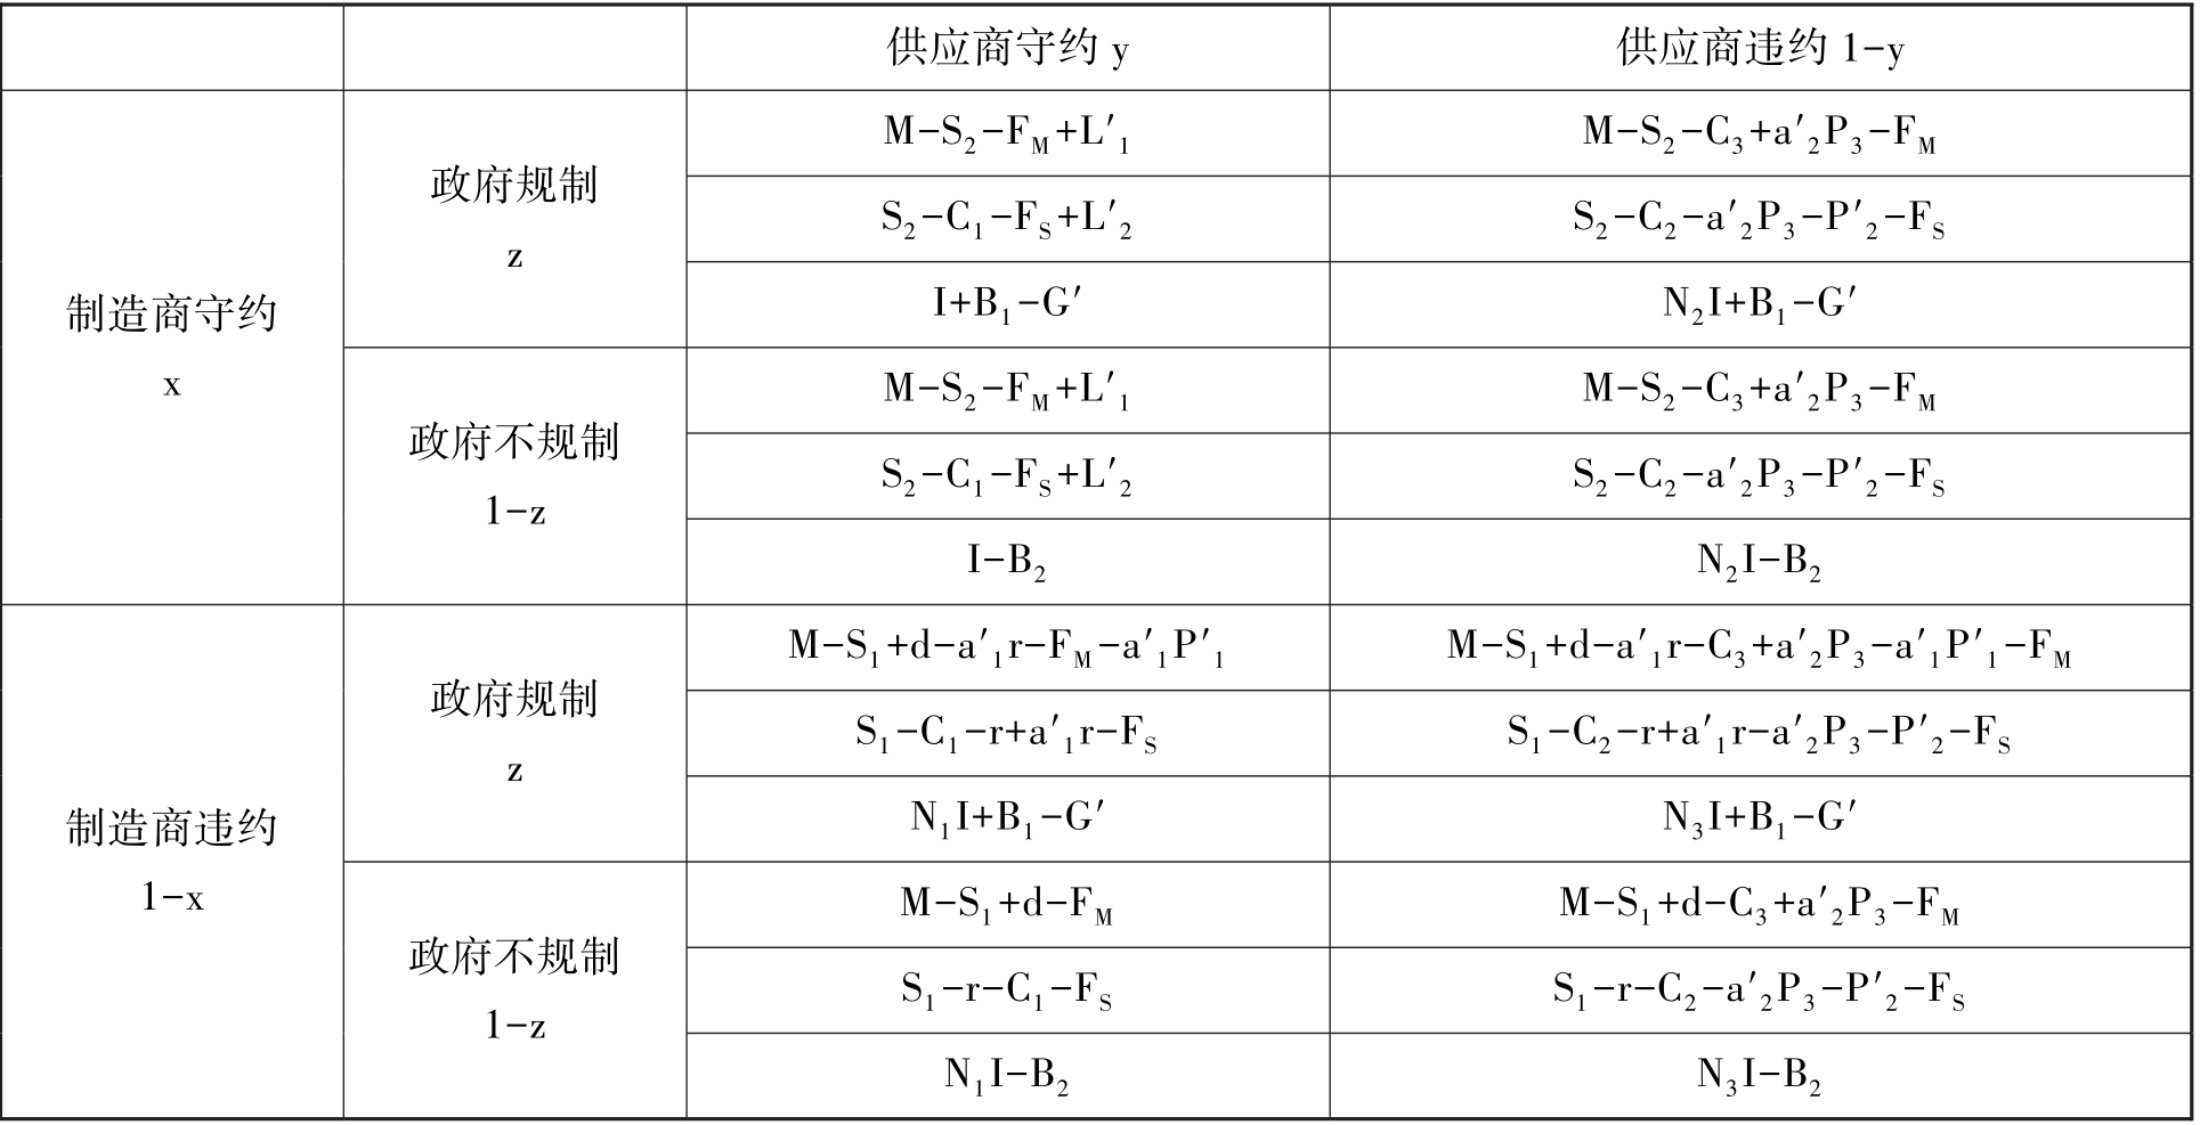
智能区块链引入后,有效化解了信息不对称和信用风险,由于智能区块链的精准检测技术和交易流程不可篡改等原因,制造商未按期付款的行为会通过区块链直接传达到政府去,政府规制成本大幅降低,规制概率提高,且供应商的违约行为在商业信用期内被发现的概率增大,制造商能够及时做出反应,将损失最小化,且二者的违约行为由于记录在链,不仅面临原本的经济惩罚,还造成声誉、信誉度等损失。 根据前文描述假设,区块链技术引入后制造商、供应商和零售商之间的收益矩阵如表3 所示。
表3 引入智能区块链后的收益矩阵
2.局部均衡点的求解与判别
同2.1.2,引入区块链后核心企业、中小企业和政府的复制动态方程分别为:
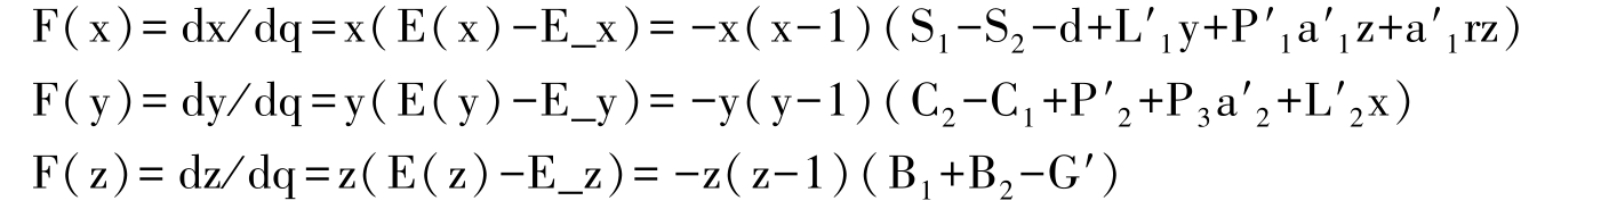
引入智能区块链后各均衡点的雅克比矩阵的分析如表4 所示。
表4 引入智能区块链之后的均衡点稳定性判断分析
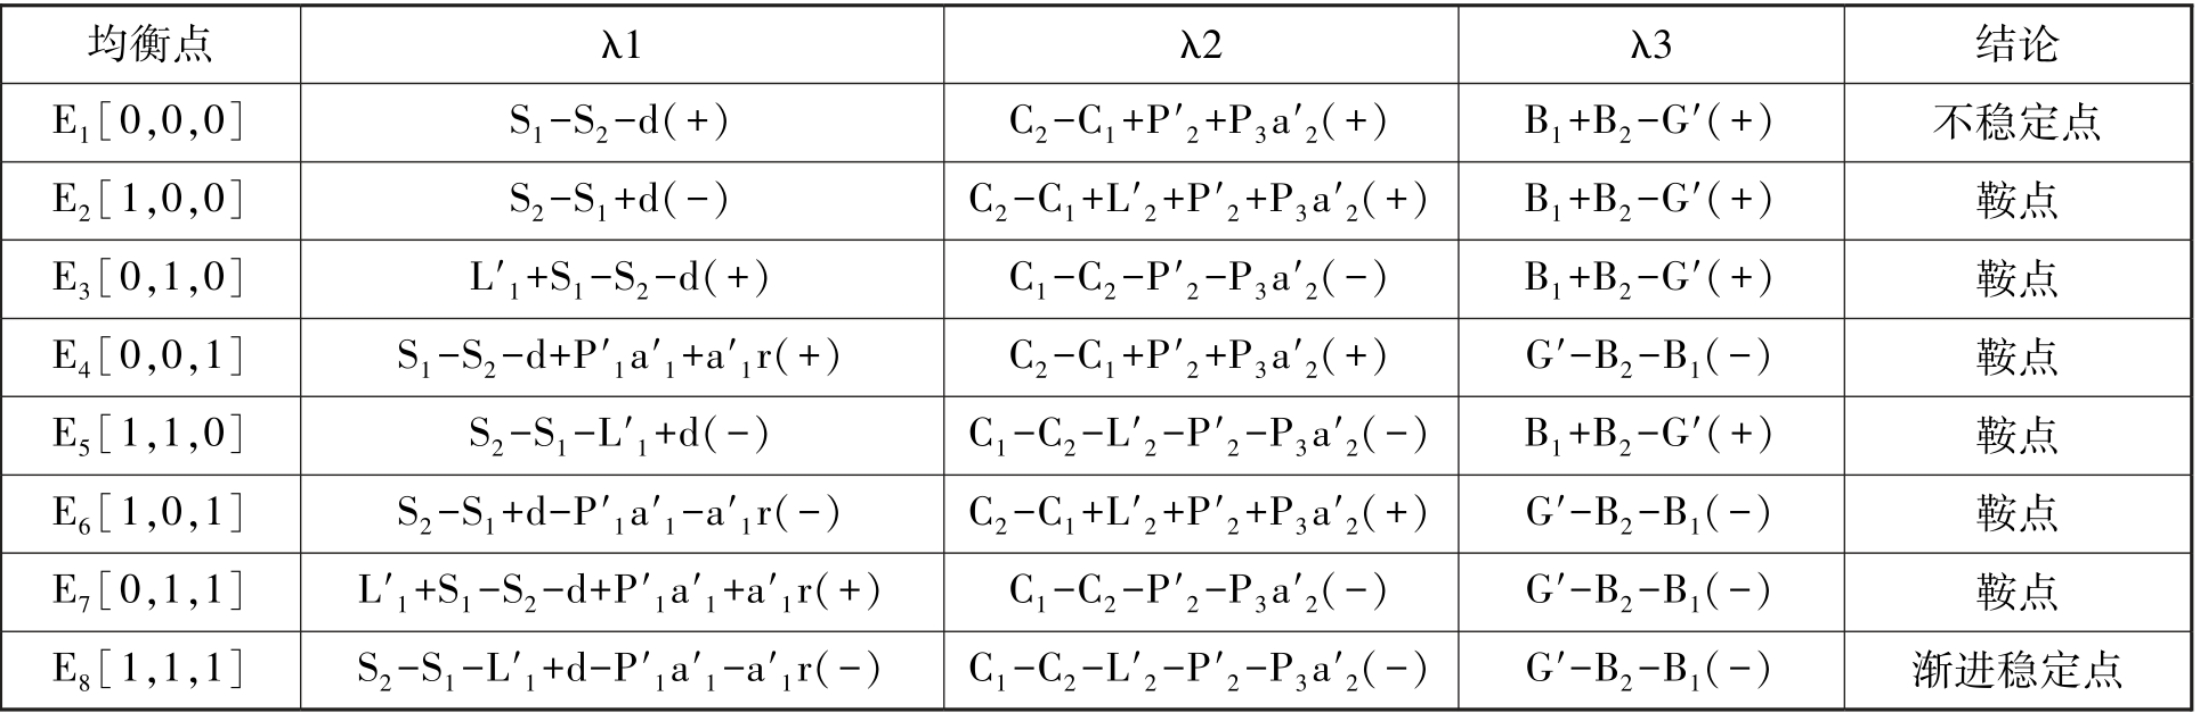
3.比较分析
通过对比表2 和表4 中区块链技术引入前后的系统均衡状态变化,可以发现在引入智能区块链以前,影响核心企业和中小企业决策的关键在于违约行为被发现的概率以及违约行为所带来的损益情况。当政府采取规制决策后,P1、L1 和P2、L2 越大,a1 和a2 可有效调节的范围越大,核心企业和中小企业都守约的概率就越高。 即当违约惩罚和供应链潜在收益都偏小时,使得a1<S2-S1-L1+d+CM/P1+r 且a2<C1-C2-L2-P2/P3 概率增大,此时在政府规制情况下核心企业和中小企业依旧都会选择违约,供应链稳定均衡点为E4[0,0,1],而当两主体的违约惩罚P1 和P2 都增大时,a1>S2-S1+d+CM/P1+r 且a2>C1-C2-P2+CM/P3 成立可能性增大,核心企业和中小企业会同时选择守约,演化稳定点走向E8[1,1,1]。 在此过程中a1 和a2 的大小也会使得均衡点发生偏移。 由于核心企业违约被发现的概率取决于政府规制力度的大小,即a1 与G 成正比,而中小企业违约被发现概率与核心企业付出的监督成本的多少,即a2 与CM 成正比,由于政府不采取规制时,核心企业选择违约状态下延期商业信用的支付,中小企业为顺利获得商业信用款而选择守约,核心企业无需付出太大的监督成本,而当政府为整治商业信用扭曲现象而采取规制政策时,前期力度较大,此时a1 增大,a1>S2-S1+d+CM/P1+r 成立,核心企业选择守约,而由于a2<C1-C2-L2-P2/P3 概率增大,中小企业选择违约,此时渐进稳定点E6[1,0,1]为渐进稳定点,接着核心企业为确保收益,加大CM,a2 >C1-C2-P2+CM/P3 的概率增大,中小企业倾向于守约,此时稳定点走向E8[1,1,1]。 但是在现实生活中,由于政策规制的成本消耗,规制力度具有弹性,只依靠政策来规范核心企业具有不稳定性,当政策规制力度松懈且对中小企业的监督成本增大时,核心企业会再次选择违约,此时稳定点走向E6[0,1,1],形成恶性循环,无法形成长期稳定的均衡。
引入智能区块链技术后,不仅能有效化解各主体之间的信息不对称,加快供应链运行效率,且政府对接进入区块链后,核心企业的违约延期行为会随时通过区块链传递至政府,人工智能自动监测并提醒,规制成本G 大幅减小,违约监测概率提高a′1>a1,核心企业通过人工智能检测的精准性和区块链对中小企业生产过程等信息的精准掌握,违约行为检测概率提高,a′2>a2,节省了检测成本CM,此时由于核心企业违约概率和成本的增大,且对中小企业违约行为检测的精准度提高以及成本降低,即a′1>S2-S1-L′1+d+CM/P′1+r,核心企业倾向于选择守约,而中小企业违约被发现概率增大,违约成本增高,即a′2 >C1-C2-L′2-P′2/P3,因此倾向于选择守约。 智能区块链的引入有效阻断了不同均衡之间的转移,打破了核心企业和中小企业决策行为的恶性循环,使得系统均衡点最终朝向E8[1,1,1]稳定演化。
借鉴孙睿① 孙睿、何大义、苏汇淋:《基于演化博弈的区块链技术在供应链金融中的应用研究》,《中国管理科学》2024 年第3 期。对于供应商应收账款、成本以及违约惩罚等数值设定,设定在引入智能区块链技术之前,当a1<S2-S1+d/P1+r 且a2<C1-C2-P2/P3,取S1=100 万元,S2=95 万元,C1=60 万元,C2=40 万元,CM= 0 万元,d=15%S1=15 万元,r=10%S1=10 万元,P1=10 万元,P2=5 万元,P3=30 万元,L1=1%S1=1 万元,L2=1%S1=1 万元,a1=0.7,a2=0.7,G=10 万元,B1=10 万元,B2=10 万元。 由图1 可知,初期市场上普遍存在核心企业延期商业信用周期和中小企业违约现象,当政府选择实施规制且规制力度不强时,核心企业也并未开始付出成本监测中小企业的违约行为,此时经过演化后出现的结果便是核心企业和中小企业都会选择违约,从图1 左侧图可以看出z 收敛速度快于y 快于x,这是由于政府决策最先做出反应,而核心企业要依据政府规制力度和中小企业违约情况综合判断后做出反应,因此政府反应最快,核心企业反应最慢。 因此政府需要加强监管以提高核心企业的违约成本,而核心企业也需要加强监督,来提高中小企业的违约成本。
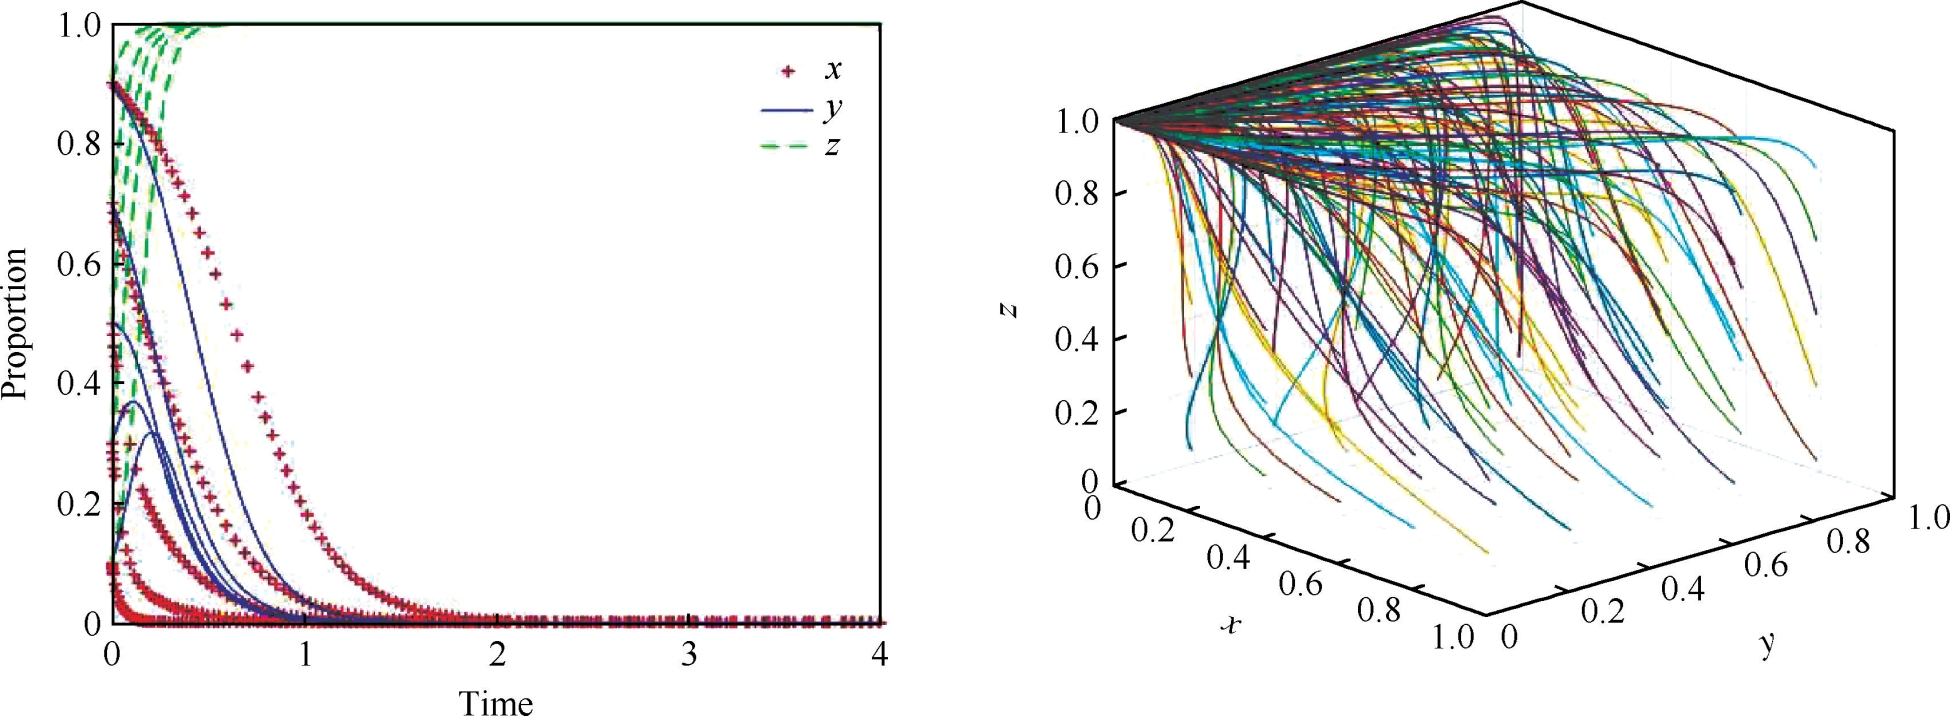
图1 引入智能区块链之前的系统演化路径图(E4[0,0,1]为稳定点)
当a1>S2-S1+d/P1+r,而a2<C1-C2-L2-P2/P3 时,取S1=100 万元,S2=95 万元,C1=60 万元,C2=40万元,CM=0.3 万元,d=15%S1=15 万元,r=10%S1=10 万元,P1=10 万元,P2=5 万元,P3=30 万,L1=1%S1=1 万元,L2=1%S1=1 万元,a1=0.7,a2=0.3,G=10 万元,B1=10 万元,B2=10 万元。 此时演化模拟结果如图2 所示,E6[1,0,1]为演化稳定策略。 由图2 可以看出,当政府加强规制力度而核心企业未加强监测力度时,经过长期演化,核心企业的最终选择是守约,而中小企业最终选择是违约。 从图2 左侧图可以看出,随着政府规制力度的提高,核心企业守约行为也逐渐趋于稳定。
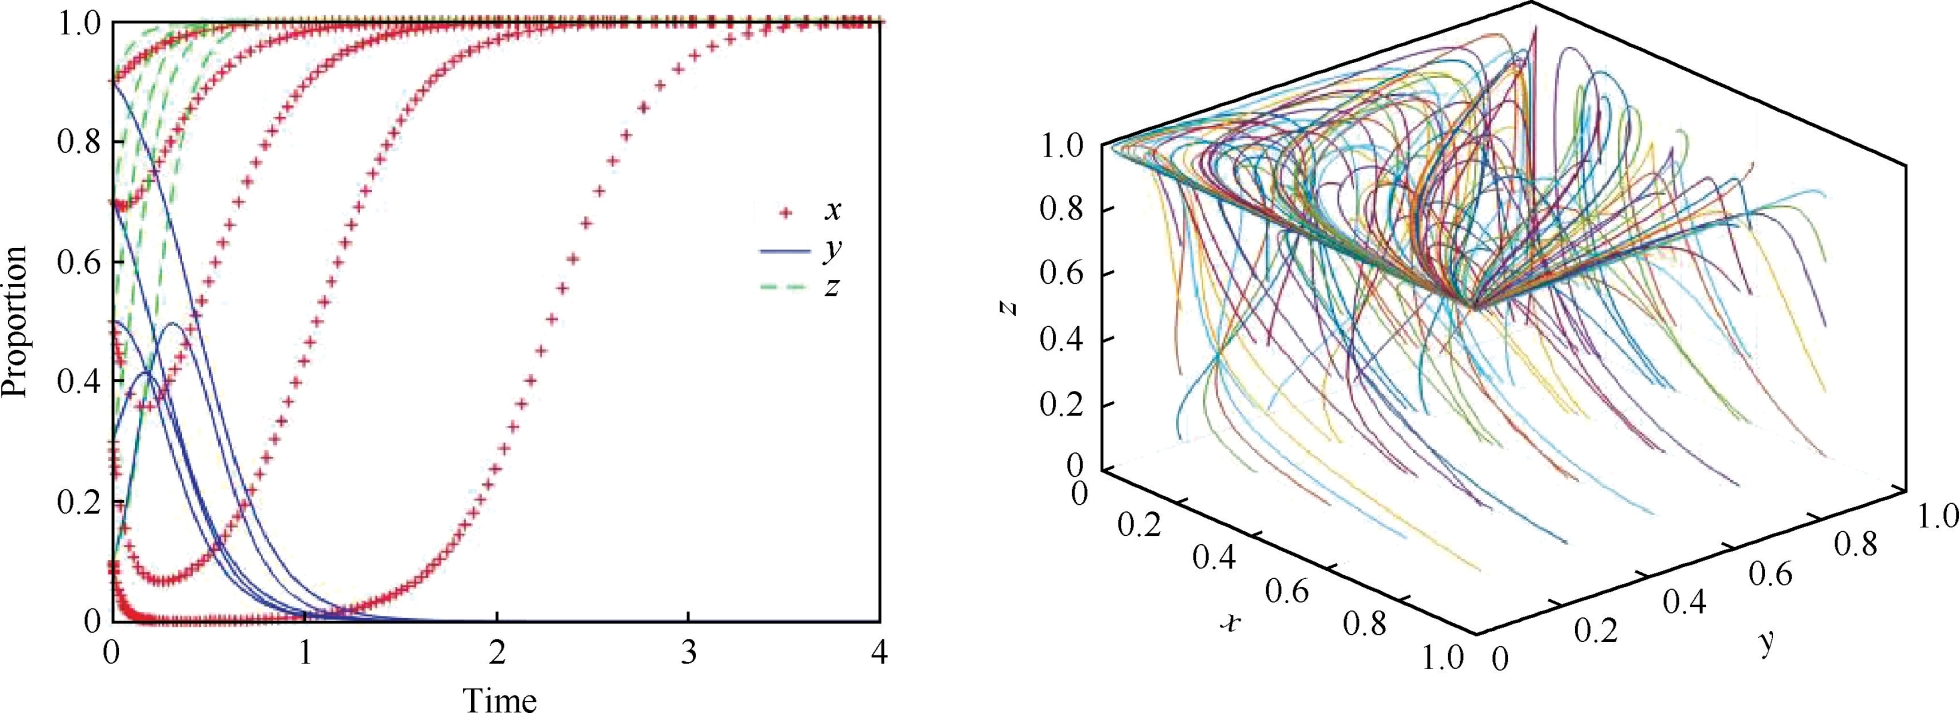
图2 引入智能区块链之前的系统演化路径图(E6[1,0,1]为稳定点)
当a1>S2-S1+d-L1+CM/P1+r 且a2>C1-C2-P2-L2+CM/P3 时,取S1=100 万元,S2=95 万元,C1=60万元,C2=40 万元,CM=1 万元,d=15%S1=15 万元,r=10%S1=10 万元,P1=10 万元,P2=5 万元,P3=30 万元,L1=1%S1=1 万元,L2=1%S1=1 万元,a1=0.7,a2=0.7,G=10 万元,B1=10 万元,B2=10 万元。此时演化模拟结果如图1 所示,E8[1,1,1]为演化稳定策略。 由图3 可知,当政府加强规制力度,且核心企业加强中小企业违约行为检测力度时,随着a1 和a2 的提高,如图3 左侧图所示,核心企业和中小企业的行为最终在守约策略上趋于稳定。
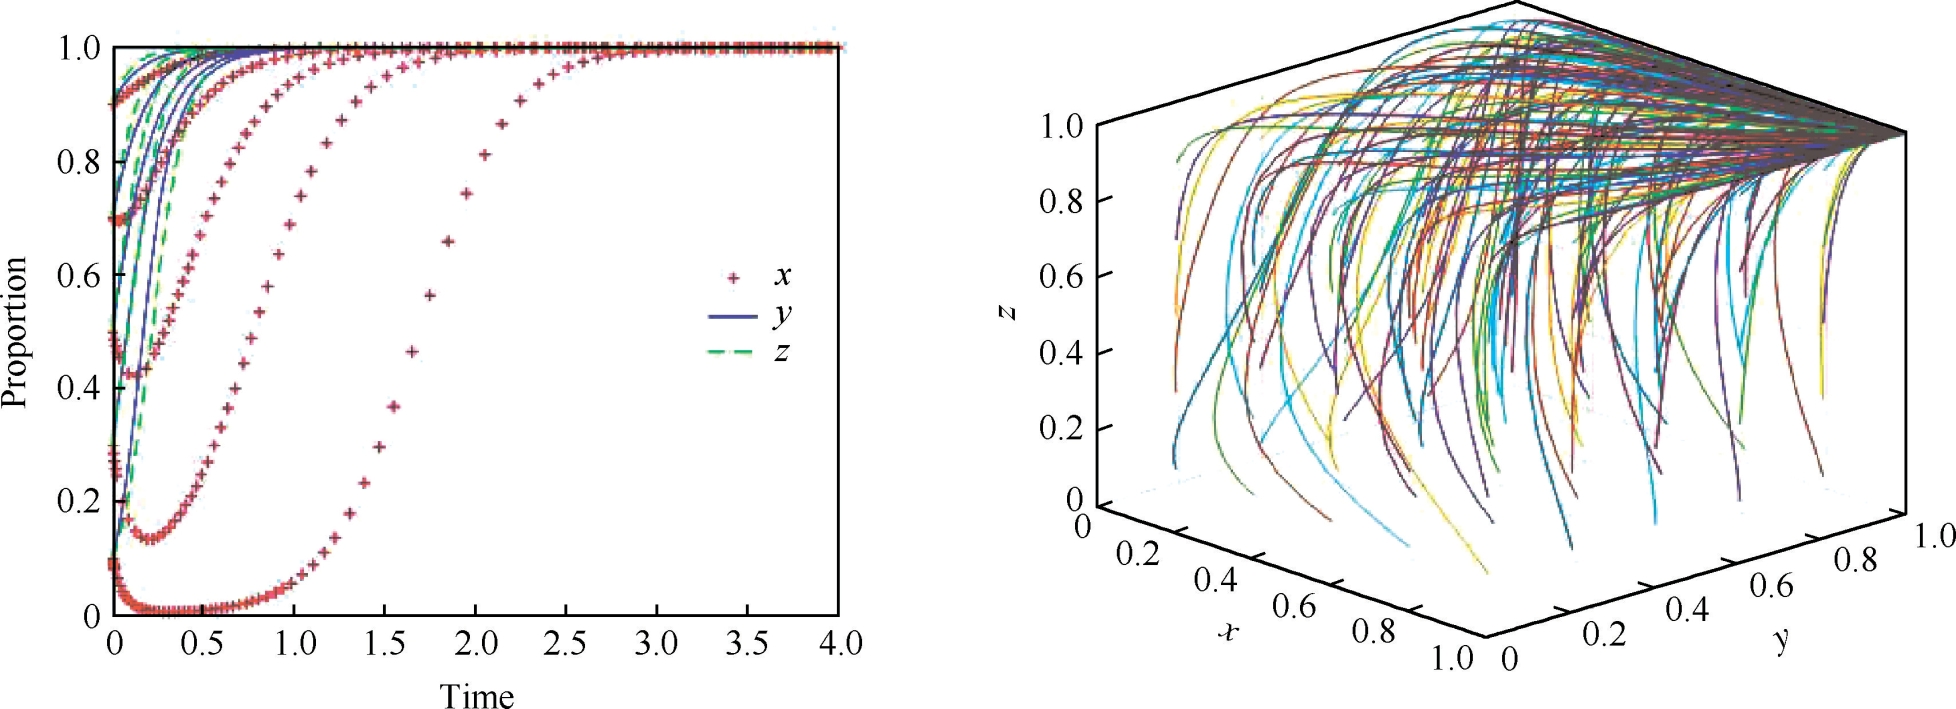
图3 引入智能区块链之前的系统演化路径图(E8[1,1,1]为稳定点)
当a1>S2-S1+d-L1+CM/P1+r 且a2>C1-C2-P2-L2+CM/P3 时,取S1=100 万元,S2=95 万元,C1=60万元,C2=40 万元,CM=1 万元,d=15%S1=15 万元,r=10%S1=10 万元,P1=10 万元,P2=5 万元,P3=30 万元,L1=1%S1=1 万元,L2=1%S1=1 万元,a1=0.3,a2=0.7,G=5 万元,B1=10 万元,B2=10 万元。此时演化模拟结果如图4 所示,E7[0,1,1]为演化稳定策略。 当政府规制力度出现松懈时,发现核心企业违约行为的概率a1 减小,经过长期演化,核心企业的决策最终偏向于违约。
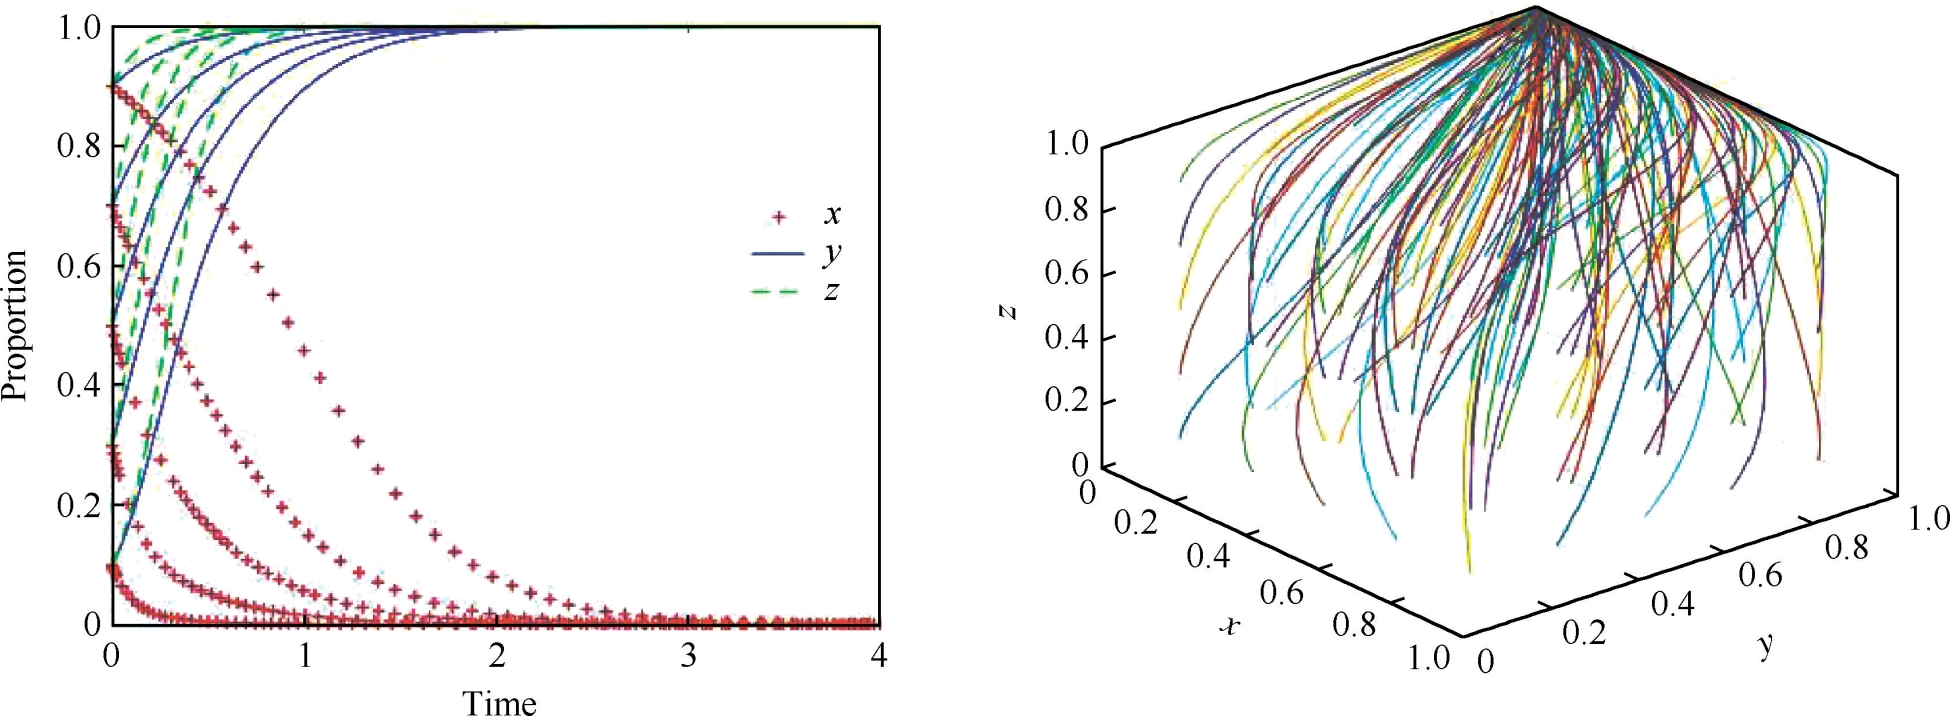
图4 引入智能区块链之前的系统演化路径图(E7[0,1,1]为稳定点)
引入智能区块链后,政府在规制成本减小的情况下监督核心企业违约行为的准确性提高,核心企业节省了检测中小企业违约行为的检测成本,并提高了检测精准性,而核心企业和中小企业的违约成本都大幅提高,因此政府最终会选择持续规制,核心企业和中小企业在违约高风险高成本的情况下最终都会选择守约。 此时赋值S1=100 万元,S2=95 万元,C1=60 万元,C2=40 万元,d=15%S1=15 万元,r=10%S1=10 万元,P1=10 万元,P2=5 万元,P3=30 万元,L1=1%S1=1 万元,L2=1%S1=1 万元,a1=0.3,a2=0.7,G=5 万元,B1=10 万元,B2=10 万元。 此时E8[1,1,1]为演化稳定策略,对该种情况演化模拟如图5 所示。
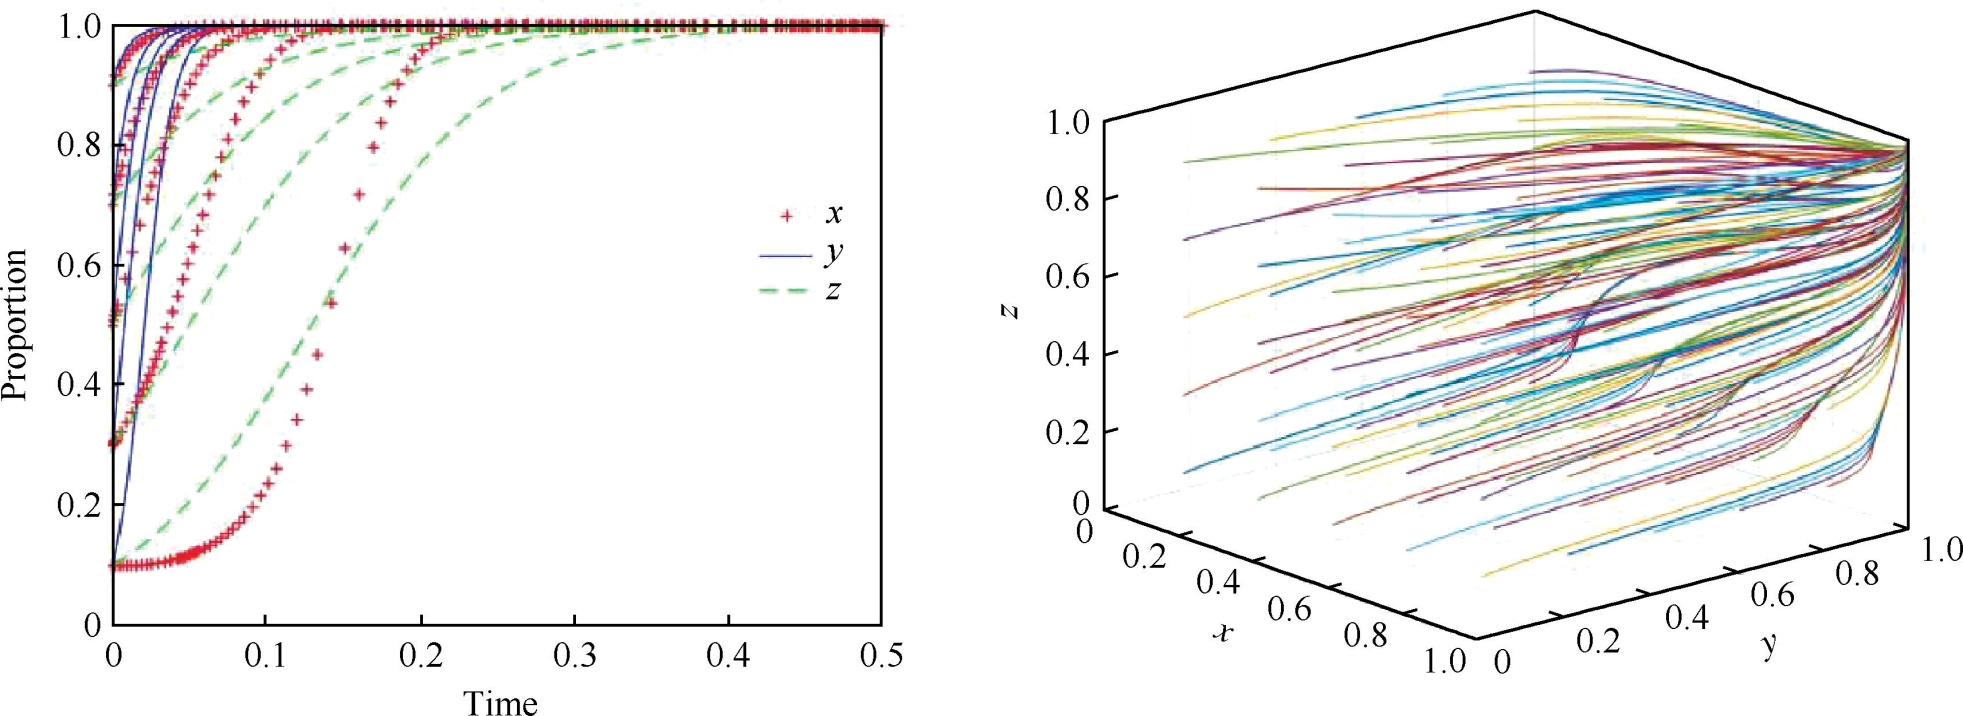
图5 引入智能区块链之后的系统演化路径图(E8[1,1,1]为稳定点)
由图5 可知,引入智能区块链技术之后通过增加两主体的违约成本而有效扩大了违约被发现概率的波动范围,同时违约被发现概率也同步增大,化解了引入之前不稳定的边界条件,不仅使得政府规制力度在低成本下可以持续保持,还规范了核心企业和中小企业的决策行为,无论违约初始策略比例是多少,最终三方主体的均衡状态始终收敛于(守约,守约,规制),且引入后图5 的E8[1,1,1]系统收敛效果较之引入之前图3 的E8[1,1,1]的收敛效果更好,违约被发现概率和惩罚力度的增加缩短了三方主体的演变路径,使得系统最终稳定收敛于唯一均衡点。
本文针对在政府实施规制的情况下,通过对买方市场主导下供应链商业信用融资场景的动态演化过程展开博弈分析,研究发现:
1.主体交易过程中信息不透明和社会信用体系不健全是造成商业信用扭曲现象的关键因素,信用体系不健全加剧了主体的自利性行为,进而影响商业信用资源合理配置。 在政府规制政策健全社会信用体系的同时,智能区块链技术通过降低信息不对称并加大违约隐性成本,增大各主体自利性行为所导致的高昂代价来约束主体的违约动机。
2.核心企业作为强制性信用决策的主导者,其是否选择违约不仅取决于政府规制力度,还取决于对中小企业违约行为的检测成本。 一方面,当政府规制力度加大时,核心企业在选择守约的情况下为避免自身较大损失,会提高对中小企业提供货品的检测成本,降低中小企业的信用风险,而中小企业在高检测力度下基于收益分析,会选择守约,此时三者达到平衡,但是政府规制力度和核心企业的检测行为不会持续维持在高成本付出状态,一旦政府规制力度减小或是核心企业检测力度降低,主体会再次做出违约行为,均衡就会被打破,使得三方主体难以形成长期唯一均衡,陷入恶性循环。
3.智能区块链技术的引入能够有效化解信用风险问题,助力各主体营造更为严格健全的监管体系的同时提高运营效率,政府对接到智能区块链后,通过人工智能技术和区块链技术的结合,能够提高对核心企业违约行为的检测率并降低规制成本,以更小的成本实现更高的规制力度,核心企业在技术环境下通过精准掌握中小企业的交易流程,以及人工智能的高效率检测,在节省人工检测成本的同时提高不合格货品的检测概率,使得三方主体之间形成自发合作,不仅节省各主体的决策时间,也使得系统通过长期演化最终趋于稳定,缓解商业信用扭曲现象,提升供应链运行效率,实现供应链经济高质量发展。
根据研究结论,提出以下建议:
1.推动核心企业守约是解开商业信用扭曲的关键。 政府监管和规制政策是遏制商业信用扭曲形成的重要工具,在更大范围覆盖被监管企业范围的同时,提高“清欠工作”的政策执行力,加大对拖欠行为的惩罚力度,建立完善的监督和问责制度,重塑信贷资源市场秩序,增强商业信用流动过程中的主体信任,健全社会信用体系,实现企业主体之间的双赢和实体经济的高质量发展。
2.智能区块链技术的使用不仅能够为政府提供更为严格的监管环境,还能够有效避免政策执行过程出现松懈导致市场再次失衡的风险。 同时核心企业引入技术不仅能够降低中小企业违约风险,还可以借助技术提高供应链运行效率,进而提升自身竞争力。 核心企业和中小企业在政策和技术协同作用下不会轻易做出违约行为,进而形成健康合理的商业信用市场。
作者简介: 赵保国,北京邮电大学经济管理学院教授,经济学博士,博士生导师;张倩歌,北京邮电大学经济管理学院博士研究生。
基金项目: 北京信用学会2024 年度信用研究课题青年项目“政府规制下基于智能区块链的商业信用扭曲行为演化博弈研究”(BJCS24C013)的研究成果。
(责任编辑:新中)

