信用研究
摘 要: 从先秦的“信而有征”到民国的现代征信,在这2000多年中,征信概念经历了怎样的演变,至今仍是学术研究的空白;从民国到当下,100多年中,现代征信的概念有无变迁,学术研究也鲜有涉及。学术研究上的这种空白与忽略,并不意味着在群体记忆中抹去征信概念的历史。相反,当下中国信用体系建设中的一些重大实践与政策上的分歧争议恰恰说明回归征信概念原点、探究其发展历程的必要性。文章认为肇始于先秦理性主义的征信概念,其语义历经恪守伦理与理性、论物叙事求真求实等前现代嬗变,在现代又转向经济信息服务。文章认为困扰中国30余年的征信泛化问题主要源于征信的上述多重语义的无序切换。着眼国际规则与征信实践,从信用与信任的双重维度,厘清当下多种“征信”的名与实,对于消弭征信理论与实务分歧,推进征信高质量发展具有重要意义。
关键词: 征信;征信泛化;信用评价;信任建设
概念是思维的基本单位,也是特定历史的沉淀。① 方维规:《什么是概念史》,生活·读书·新知三联书店2020年版,第31页。当下的征信概念包含了丰富的中国文化、伦理、经济等方面的历史信息,从历时演变的角度剖析征信概念既有助于理解数字技术“激励”下的征信理想主义② “征信是个‘筐’,啥都往里装”,“征信是个筐,什么需要什么往里装”,等等。社会上对征信的这些评论说明:在部分人看来,征信的功能无所不及、征信的边界无远弗届。本文把这一现象称之为征信理想主义。显然,近年来数字技术的发展是其重要动因之一。,亦有助于摆脱在征信议题设定、思维方式、研究范式和价值导向等方面的“西方化”倾向。征信泛化③ 日常生活中,征信泛化倾向贬义,本文在此仅引用这一说法,对其无褒贬之意。及其相关争论则是改革开放后中国征信30余年④1992年,原中国人民银行深圳经济特区分行首推贷款证制度,这是人民银行征信系统的雏形。以此作为改革开放后中国征信的起点,则至今已30多年。关于新中国征信发展的早期历程,参见李豫:《论建立银行信贷登记咨询制度》,《上海金融》2000年第4期;万存知:《何为征信?(上)》,《征信》2009年第4期。发展中征信理想主义与“西方化”倾向交织影响的集中表现之一。
在当下中国,征信已成为极其专业的领域,有专门的监管机构(中国人民银行征信管理局等)、专门的法律法规(《征信业管理条例》等)和专门的用语规定(未经许可,企业注册名称不得使用“征信”字样① 《市场准入负面清单(2019年版)》。)。高度专业化的征信行业,其产品、服务、理念对当代金融、经济、政治、社会等产生了广泛而深刻的影响。仅以央行征信系统为例,截至2023年末,央行金融数据库累计收录11.6亿自然人信息及1.3亿户企业和其他组织信息;2023年,为信息主体提供个人信用查询1.13亿次、企业信用查询360万次。② 中国人民银行:《推动征信业高质量发展 助力金融服务实体经济》。
与征信行业的快速发展相比,学术界几乎忽略了征信概念的历史来路,以致有人误以为征信一词是舶来品。然而,征信领域出现的很多问题又需要我们将研究视角转向征信概念。与“信用评级悖论”③Partnoy F.“The paradox of credit ratings”,SSRN Electronic Journal,9(2002):65-84.类似:征信的影响日益增强,但社会公众对征信的争议质疑亦不断增加。截至目前,这些争议质疑的核心就是征信泛化,如将闯红灯、乱扔垃圾、不缴水电费、物业费、ETC欠费等纳入个人征信记录是否妥当;父母有负面征信记录的子女,其受教育权是否应该受到影响等。对于这些问题,首先可以从专业化分工的角度予以解释。美国哲学家巴姆认为专业化弊端包括过细的职责分工造成的分隔、过多或过于复杂的互相依赖、过度竞争、过多的专家专制。④ 刘昌果:《论专业化带来的若干弊端》,《天府新论》1995年第4期。直观而言,征信泛化表明部分专家(或者专业管理人员)利用自身权威或者威望可能做出不利于社会的决策而从专业滑向专制的倾向。然而,如果仅仅停留在此,则很难进一步解释如下问题:作为征信专业化发展代表的美国,其核心问题不是征信泛化,而主要是隐私保护⑤ 国外大量的征信研究,其核心问题都是围绕隐私保护展开。参见尼古拉·杰因茨:《金融隐私——征信制度国际比较》,万存知译,中国金融出版社2009年版,第48—54页。。征信泛化涉及征信信息征集及功能应用的合理合法边界,隐私保护强调信用信息传播与共享的合理合法边界,二者有本质差别。对此,本文认为中美经济社会历史背景差别是重要原因。汉字的象形、指事、会意、形声等造字方法,使得人们尤其是非征信专业人士,更多侧重于字面及伦理、逻辑等角度解读征信概念。这种字面的、直观的征信解读,正以历史记忆的方式在现实当中产生极大的影响,以致看似不言自明、不言而喻的征信问题,在中国却有极大的分歧与争议。分析征信概念的历时演变是解读解决征信泛化等问题直接而重要的路径之一。
此外,从学科发展角度看,深入分析征信概念,有助于厘清征信专业与金融学、经济学、社会学、伦理学、管理学、法学等学科的联系与区别,进一步提升征信学术研究与实务操作的专业性、科学性。
在英语文献中,征信概念一般理解为信用报告业务(Credit Reporting)、信用信息共享(Credit Information Sharing)等⑥ J.A.Kregel,“Margins of safety and weight of the argument in generating financial fragility”,Journal of Economics Issues31.2(1997):543—548.⑦Margaret J.Miller.Credit reporting systems and the international economy,MIT Press,2003,pp.25—29.。由于Credit一词对应信贷等信用交易,并无多层含义,国外很少对征信概念产生分歧,故几无对征信概念的专门研究,更无对征信概念历时演变的探讨。
20世纪后,随着现代征信业的发展,我国对征信概念的探究经历了两个阶段。第一阶段是20世纪初至80年代,对照西方征信业务,描述性介绍征信概念。中国第一部征信研究小册子,民国时期王维因的《征信问题与信用调查》认为,征信就是信用调查,是服务于信用交易的一种经济活动。① 王维因:《征信问题与信用调查》,1935年影印本,出版机构不详,第5页。1951年《中国金融》杂志刊登的《征信调查工作》一文详细区分了征信的外延。② 佚名:《征信调查工作》,《中国金融》1951年第9期。这一时期,对征信概念的解读是针对商业信用、银行信用等多种信用交易而言的。改革开放后,随着央行征信系统建设的推进,征信概念解读更强调服务于银行信贷,发挥央行对征信业务的统筹作用,如吴兰君等均沿用这一思路展开相关研究。③ 吴兰君:《如何组建我国的征信网络》,《金融研究》1987年第2期。
第二阶段是20世纪90年代后,尤其是进入21世纪,随着社会信用体系建设的提出及推进,征信概念解读出现分歧。结合林钧跃的研究可见,在重塑商业伦理、解决制假售假、坑蒙拐骗等经济问题的目标导向下,社会信用体系建设需要“拓展传统征信(实际是西方征信——笔者注)的内涵和外延”,“以提供门类齐全的征信产品和服务(对应于各种行业征信)”④ 林钧跃:《社会信用体系理论的传承脉络与创新》,《征信》2012年第1期。。征信概念在中外、政策与现实等比较中,出现了分歧与争议。万存知⑤ 万存知:《何为征信?(上)》,《征信》2009年第4期。、汪路⑥ 汪路:《征信:若干基本问题及其顶层设计》,中国金融出版社2018年版,第6页。对征信概念的多种解读及泛化做了辨析,二人侧重从征信的主要应用场景——银行信贷的角度,强调征信应回归经济信用风险控制的本质。对于泛化的原因,二人主要基于信用的多维含义予以解释。实际上,在很长一段历史时期内,征信与信用并无直接而必然的联系。对此,下文有详述。相反,学术界至今未有从征信概念历时演变的角度解读征信泛化问题。而征信泛化对构建征信共同话语体系、推进征信及社会信用体系高质量发展的影响,尤为值得注意。
总之,目前对征信概念的解读,无论是从信用风险管理的角度,还是从社会信用体系对征信概念的拓展,以及对征信泛化的评判取舍都主要依据西方理论,如信息经济学、人的机会主义行为理论、金融学、西方经济学等。实际上,无论是20世纪初中国人接纳西方的征信概念⑦ 从世界范围看,中国现代征信业起步较早。根据笔者掌握的资料,目前全世界130多个经济体建有征信机构,中国是世界上第7个建立征信机构的国家(1932年在上海成立中国征信所),排在英、美、法、德、荷兰及日本之后,且总体水平相对较高。征信是20世纪后中国现代化百年探索中相对较为成功的领域之一。参见耿得科:《征信体制建设及其对金融的影响》,浙江大学2012年博士学位论文,第55—59页。、开展征信业务,还是今日的征信泛化,都有一个共同的历史文化背景,那就是先秦至今,征信概念在演变中承载、积淀的多重意蕴。因此,系统研究征信概念的历时演变具有十分重要的理论与实践价值。
在词源学考察上,一般认为,征信一词源于先秦《左传·昭公八年》:“君子之言,信而有征”⑧ 国务院发展研究中心市场经济研究所《建立我国社会信用体系的政策研究》课题组:《我国企业征信业发展的现状、问题与政策建议》,《中国工商管理研究》2002年第6期。⑨ 台湾中华征信所:《征信手册》,中信出版社2003年版,第1页。。在解读信而有征的语义之前,有必要首先回答如下问题:“信而有征”出现于先秦的历史原因及重要意义是什么?
先秦时期,氏族公社基本结构解体,封建社会逐步成型,贯穿其中的“一个总思潮、总倾向,便是理性主义,正是它承先启后,一方面摆脱原始巫术宗教的种种观念传统,另方面开始奠定汉民族的文化—心理结构”⑩李泽厚:《美的历程》,人民文学出版社2021年版,第57页。。因此,征信一词源于此时,正是基于这一时代背景。一方面,“信而有征”的表述是理性主义思潮萌发的重要体现;另一方面,“信而有征”一词出处的那段对话,具有从原始巫术宗教到理性主义过渡的鲜明痕迹。相比于通过甲骨裂纹以决疑、通过祭祀神灵以祈请,“信而有征”意味着对行为的判断标准和主体都转向人自身。相对于摩尔根根据生活资料的生产来判断社会的进步① 恩格斯:《家庭、私有制和国家的起源》,中共中央马克思恩格斯列宁斯大林著作编译局编译,人民出版社2018年版,第20页。,那么从甲骨卜吉凶到信而有征,则从文化文明的视角,印证了中国古代社会的发展进步。
古汉语中,“征”是通假字,通“证”,意为验证、确证。因此,“信而有征”的直观意思是验证可信。不过在现代汉语中,征字本身有征集、征询、校验之意,征信一词也就不必迂回到“证”信以解其意。因此,今人多将其视为征信一词的源头。但是,万存知强调这种征信词源说“……稍嫌牵强,因为当时不可能有真正意义上的征信理念”② 万存知:《何为征信?(上)》,《征信》2009年第4期。。的确,从《左传》成书至今,征信语义已有较大的演变,由于时代背景不同,《左传》中的“信而有征”与今日之征信,确有语义差别,这是无需赘言的,但二者之间也并非毫无关联,信而有征被视为征信的词源,亦有其根据。完整理解“信而有征”的含义及其与现代征信的异同,需要结合上下文予以辨析。现将该语完整出处摘录如下:
八年春,石言于晋魏榆。晋侯问于师旷曰:“石何故言?”对曰:“石不能言,或冯焉。不然,民听滥也。”抑臣又闻之曰:“作事不时,怨讟动于民,则有非言之物而言。”今宫室崇侈,民力凋尽,怨讟并作,莫保其性。石言,不亦宜乎?于是晋侯方筑虒祁之宫。叔向曰:“子野之言,君子哉!君子之言,信而有征,故怨远于其身。小人之言,僭而无征,故怨咎及之。”《诗》曰:“哀哉不能言,匪舌是出,唯躬是瘁。哿矣能言,巧言如流,俾躬处休。”其是之谓乎?是宫也成,诸侯必叛,君必有咎,夫子知之矣。③ 左丘明:《左传》,杜预注,上海古籍出版社2016年版,第763页。
分析上述对话易知,此处的“信而有征”有两个特征:一是具有鲜明的个人伦理特点。“君子之言,信而有征,故怨远于其身”,首先表达的是对君子——品行高洁之人——的赞美。作为对照,“小人之言,僭而无征,故怨咎及之。”君子、小人是中国古代对自然人的基本分类,其中必须包括的分类标准是品德、德性。可以说,信而有征是君子的必备美德。二是具有鲜明的政治伦理特点。结合上下文可知,这是一段政治领域的对话。对师旷的赞美源于其作为一个政治官员的良好德行。面对国君晋侯,作为重臣的师旷直陈“宫室崇侈,民力凋尽”的政治弊病,恪守了一个政治官员应该遵守的职业道德规范。
进一步分析发现,此处信用的评价标准有二:一是言行符合规范要求,具有合制度性。这种制度可以是显性的,也可以是隐性的。事实上,古代的君子一词,本身就代表一种行为规范集合,或者说具有显著的“规则性要求”。因此,君子之言,具有强烈的合规则性。二是恪守理性、尊重事物发展的客观规律。在上文中,“是宫也成,诸侯必叛,君必有咎,夫子知之矣。”恐怕是师旷之言“信而有征”最有力的佐证。“信而有征”在伦理指向上把理性纳入其中,而非空谈诚实、守信。这非常符合前文所讲的先秦时期理性主义发展这一时代背景。
秦汉之际,“信而有征”一词的使用并不普遍,如作为西汉最重要的作品之一《史记》,通篇没有“信而有征”一词。汉以降,“信而有征”的使用较多,且主要是在恪守理性、尊重事实的语义下被广泛应用,其伦理色彩相对淡化。④ 如罗振玉著《俑庐日札》:“梵文大元通宝,钱辛媚大听学士谓是元武宗至大元年铸,载在《续通鉴纲目》。特未明言为当时国书,故后人莫识耳。遂出元统二年加封颜子父母制词碑刻校之,则四字适散见其中,是固信而有征矣。”转引自杨鲁安:《元钱考略(上)》,《内蒙古金融研究》2002年第S1期。而在当下,一些研究一方面套用伦理信用、契约信用二分法、一方面联系儒家的信用伦理,尤其是《论语》的信用论述⑤ 根据笔者初步统计:“信”字在《论语》中共出现38次。其中,用于“诚信”之意的有22处,“相信”之意的有6处,“信任”之意的有8处,“真,诚”之意用作副词或形容词的有2处。参见孔子:《论语》,刘胜利注,中华书局2006年版。对其阐释,使得“信而有征”的伦理含义更为突出,理性含义则较为淡化。
“信而有征”出现在公元前4世纪,但“征信”作为一个确切词汇出现,或许始于西晋,直至清末,该词散见于多种典籍,且使用频率逐渐增大。此时,征信的语义脱离了君子小人的语境,主要指对某种观点、记录、论述等是否真实可信作以评判,伦理色彩相对淡化。
3世纪末,陈寿《三国志》中《蜀书蒋琬费祎姜维传》有“皓征信鬼巫,谓敌终不自致”① 陈寿:《三国志》,裴松之注,中华书局2006年版,第632页。的表述。这是目前笔者可查的,征信一词最早的出处。6世纪初,南朝梁刘勰在文论专著《文心雕龙》的《书记》篇有“朝市征信,则有符、契、券、疏”。“符者,孚也。征召防伪,事资中孚……;契者,结也。上古纯质,结绳执契……;券者,束也。明白约束,以备情伪……疏者,布也。布置物类,撮题近意……”② 刘勰:《文心雕龙》,黄霖整理集评,上海古籍出版社2008年版,第51页。意思是朝廷与商业用作信用证明的凭据主要有辨析真伪的信符、公正缔结的契约、以考虚实的券书和分类记述的短疏。隋唐两代,佛学与儒、道并进,获得空前发展。对佛教教义的解读阐释,无论是华严宗、还是禅宗都有用“征信”一词来表达佛法的真实不虚以及佛教弟子的虔诚信仰。唐代著名文学家、思想家柳宗元的《惩咎赋》有:“欣余志之有获。再征信乎策书兮,谓炯然而不浊。”③ 王彤伟:《〈三国志〉同义词研究》,复旦大学2007年博士学位论文,第354页。“征信于策书”记述了柳宗元治学问道的方法与志向。宋朝记录的婚姻礼制中,在纳征环节一般以礼金/聘礼为“征信”,表达订婚的诚意。
明代是中国笔记文学的又一发展高峰,尤其是史料笔记成就斐然。虽然这些笔记记载的不过是丛残小语,但是无论掌故丛谈、神话传说,还是训诂考据、岁时风土,抑或日记尺牍,“俱为人间言动”④ 鲁迅:《中国小说史略》,上海古籍出版社1998年版,第37页。,其中一个重要的原因就是自由独立且任性发挥的笔记仍强调多有征信、言之有据、求真求实。因此,明代多用“征信”一词来评价笔记作品的创作风格与价值所在。如明代《客座赘语》有:“所著《金陵琐事》,南都文献之遗,多所征信,深为名流所许。”⑤ 陆粲、顾起元:《客座赘语》,中华书局1987年版,第292页。到了清代,“征信”一词的使用极为普遍,四库全书中的史部、子部、集部著作,均频频出现“征信”一词。这在清代以前很少见。但是“征信”一词的使用呈现如下特征:一方面,与以往一样强调论物叙事言之有据,如外史中的《廿二史劄记》:“盖一代修史时,此等记载无不搜入史局,其所弃而不取者,必有难以征信之处,今或伏遁以驳正史之讹,不免贻讥有识。”⑥ 赵翼:《廿二史劄記·小引》,曹光甫校点,上海古籍出版社2011年版,第5页。一些中医类、书画类著作亦如此。另一方面,与前者相反,强调超越“征信”事实之上的人文思想与精神追求。如正史中的《明史》强调:“若夫行遯诸贤,虽其姓字杂出于诸家传纪,未足征信,而忠义奇节,人多乐道之者。”⑦ 张廷玉等:《明史》卷一百四十三·列传第三十一,见 。受文字狱的影响,清朝志怪小说强调“委巷之谈,殊未足征信”⑧ 纪昀:《阅微草堂笔记》,韩希明译,中华书局2014年版,第1260页。,但是借助谈狐说鬼足以讽喻劝惩、抒情言志。民国时期,该语义下的“征信”一词仍被使用,只是信用调查这一语义逐渐占据主导地位。
另外,明清时期,“征信编”“征信录”成为重要的传统目录学体裁,涌现了很多冠名征信编、征信录的重要著作。民国时期,“征信录”作为一种慈善捐赠信息纪录册,常常由接受捐赠的会馆、红十字会、医院等机构编制,以将账目公布于众、取信于人。
总之,“征信”一词,从西晋到清代,主要用于评价创作的求真风格,多指向著述作品记述与立论的可信性,其中尤以史料记述类作品为最。征信编、征信录成为目录学体裁,与“征信”一词立论可信、真实有据的语义一致。
随着现代资本主义的发展,征信叠加了一层新的含义——专业提供经济信息服务,而且征信日益成为一个专业名词。这即通常所讲的现代征信。随着中国市场经济的演进,对征信经济语义的解读又区分为经济情报服务和信用风险管理服务两个阶段。
1.民国时期,征信侧重于经济情报服务
语言是客观事物的反映。现代征信语义的经济转向,根本原因是现代市场经济的发展,直接原因是受日本的兴信社等西方现代征信机构的影响。对于前者,学界多有论述,在此不予赘述,仅就后者予以阐述。
1915年北洋政府财政部颁布的《银行公会章程》① 吴景平、邹晓昇:《上海钱业公会的成立及初期组织运作》,《社会科学》2007年第5期。第一条便规定:“银行公会应办理征信机构,为各银行提供信用咨询服务。”② 童丽:《近代银行家:中国金融创新思想的先驱(1912—1949)》,复旦大学2004年博士学位论文,第74页。这是征信第一次作为经济(金融)用语出现。之后,经济征信内涵及外延的发展深受西方国家,尤其是日本的影响。该影响主要有两个渠道:一是日美等外资征信机构在上海开办业务。1841年,美国成立全球第一家征信机构③ 对于世界第一家征信机构是出现在英国还是美国,学界有不同的说法。对全球征信系统开展深入调研的世界银行认为“第一家个人征信机构可以追溯到19世纪初的伦敦”,也即世界第一家征信机构出现在英国,因为学界公认美国第一家征信机构是成立于1841年的商业征信所(世界银行称之为Mercantile Exchange)。但从目前披露的资料来看,19世纪初的伦敦征信,不能称之为组织化行为,更多的是熟人或者同行之间的信息交流,不具有现代征信的组织化、专业化特征。因此,本文认为世界第一家征信机构源于1841年的美国。参见世界银行集团编著:《征信知识指南(2019年版)》,《征信知识指南》翻译组译,中国金融出版社2020年版,第53页。《征信系列报告之二:Experian,一群伦敦裁缝成就的征信巨头》。,1892年,日本建立亚洲第一家现代征信机构——大阪兴信所④ 松本和明:《外山脩造の企业者活动に!する资料》,《长冈大学生涯学习センタ"生涯学习研究年报》2011年第5期。。随着西方列强对中国的入侵,到20世纪30年代初,上海共有5家外资征信机构,分别是上海兴信所、帝国兴信所、东京兴信所等3家日资征信机构和商务征信所、中国商务信托总局等2家美资征信机构。日资的上海兴信社与美资的商务征信所部分调查员后来被中国征信所吸收。⑤ 童丽:《近代银行家:中国金融创新思想的先驱(1912—1949)》,复旦大学2004年博士论文,第74-75页。二是对西方征信的介绍宣传。1920年,徐沧水根据其对日本征信业的考察研究,草拟了一份上海征信所章程。由徐沧水任总编辑的《银行周报》从20世纪20年代开始陆续介绍西方的征信理论与实务。征信机构在日本一般翻译为兴信所⑥ 西方国家一般称征信机构为信用报告机构(Credit Reporting Agencies),其中称公共征信机构(系统)为信贷登记机构(系统)(Credit Registration Agency(System))、称私营征信公司为征信局(Credit Bureau)。参见世界银行。,即日文——クレジットチェック。1932年3月,中国银行发起成立第一个征信研究学术团体——中国兴信社,显然与日本对征信的翻译相同。同年6月,中国第一家现代征信机构——中国征信所在上海成立。
不过,早期一般笼统地将征信解释为信用调查,很少专释其意。1933年的《中国征信所股份有限公司营业章程》对征信业务的介绍,则以列举法的形式阐释了征信的外延:“甲、调查工厂商号、个人之身家事业财产信用;乙、调查市场状况;丙、发行信用调查报告书、工商行名录及其它刊物;丁、代收帐款;戊、办理其它附属事业。”⑦ 《中国征信所创立及改组之经过》,上海市档案馆档案。Q320-01-01434.转引自:孙建国、彭善民:《从中国征信所两次公司登记看其属性之辨》,《史林》2005年第2期。上述征信业务范围是比照欧美国家而设定的,十分齐全。尤其是调查市场状况、发行工商企业名录及相关刊物至今是日本、美国征信机构的重要业务范围,只是代收账款在欧美已经独立为商账催收行业。
1935年王维因的《征信问题与信用调查》亦强调:“考征信业务,我国尚在萌芽时代,其目的为调查工商之信用,名曰信用调查。”⑧ 王维因:《征信问题与信用调查》,1935年影印本,出版机构不详,第5页。之后对信用分类、信用调查等具体业务予以系统阐述。直到1951年《中国金融》杂志刊文《征信调查工作》,将征信分为企业调查、专业集体调查和一般市场调查① 佚名:《征信调查工作》,《中国金融》1951年第9期。。虽然该文刊发于新中国成立后,但是非常能反映民国时期对征信的普遍认识。民国时期对征信语义的探讨,一方面强调服务于银行信贷风险管理;另一方面,也强调征信所具备的经济情报功能。实际上,现代美国、日本等地的征信机构,其经济情报主体的特征十分明显,如经营商业信息领域的出版、国民经济信息的统计发布等业务,并非局限于信贷风险服务。② 罗伯特·科尔、朗·米什勒:《消费者与商业信用管理(第11版)》,北京华译网翻译公司译,中国人民大学出版社 2004 年版,第 176、285、286 页。目前,国内对美国征信机构的介绍,较多强调服务信贷市场。实际上,美国征信市场分工较细,有的侧重服务劳动力市场和保险市场,如艾奎法克斯(Equifax);有的侧重服务消费者信贷市场等,如环联(Trans Union);有的侧重服务具体的专业市场,如医疗征信机构。③ 参见艾奎法克斯网站、环联公司网站等。这些恰恰说明,征信更多的表现为经济情报属性,直接为经济决策提供信息服务,银行信贷只是其目标市场之一。同时,也应注意,美国的征信机构首先诞生于商业领域,而非银行信贷领域。
总之,民国时期,已将征信纳入经济范畴,但对征信语义的探究多集中在外延层面,征信的服务范围并不局限于银行信贷。
2.20世纪80年代后,征信侧重指为信用风险管理提供专业信息服务
1949年后我国的征信业务逐渐停办。1978年后,随着改革开放的推进,学者开始关注信贷领域征信问题,征信及征信的信贷属性日益引起社会关注。
2002年2月,征信一词首次出现在中央文件中。④ 《全国金融工作会议在京召开》。鉴于征信行业的发展和监管需要,2012年12月26日国务院第228次常务会议通过的《征信业管理条例》对征信运行特征、业务边界等作了明确界定。依据该条例,征信业务“是指对企业、事业单位等组织(以下统称企业)的信用信息和个人的信用信息进行采集、整理、保存、加工,并向信息使用者提供的活动。”⑤ 《中华人民共和国国务院令第631号》。虽然这里表述为“征信业务”,而非直接定义“征信”,但是仍然可以理解为对征信的定义。该定义强调征信业务包括信用信息采集、整理、保存、加工、应用等全流程。“向信息使用者提供”的行为无论是否商业化或者以盈利为目的,均可纳入征信业务范畴。
2013年12月,中国人民银行组织编写的《中国征信业发展报告(2003-2013)》定义征信为:“依法收集、整理、保存、加工自然人、法人及其他组织的信用信息,并对外提供信用报告、信用评估、信用信息咨询等服务,帮助客户判断、控制信用风险,进行信用管理的活动。”⑥ 人民银行发布《中国征信业发展报告(2003-2013)》。该定义强调现代征信以“信用信息服务”为核心的信用管理本质属性与信用风险控制的目的特质,并指出了征信最主要的四种业务形式:信用信息整理加工、提供信用报告、信用评估和信用信息咨询。对比1933年《中国征信所股份有限公司营业章程》与中国台湾征信业⑦ 侯乐:《台湾征信法律行为研究》。规定,该业务范围更多聚焦于信贷风险管理。上述定义的另一种表述是:“征信内生于信用风险管理,是放贷机构在进行信用风险管理过程中在信用信息的搜集和处理环节上的外在独立形式。”⑧ 万存知:《何为征信?(上)》,《征信》2009年第4期。这一观点在当下非常具有代表性,肯定了征信与信用风险管理的密切关系,强调征信对完成G—G’循环⑨ 马克思:《剩余价值学说史(第三卷)》,郭大力译,上海三联书店2009年版,第404—409页。的服务作用。显然,上述观点深受20世纪下半叶信息经济学等西方主流经济理论的影响。
“文化是依赖象征体系和个人的记忆而维持着的社会共同经验。这样说来,每个人的‘当前’,不但包括他个人‘过去’的投影,而且是整个民族的‘过去’的投影。历史对于个人并不是点缀的饰物,而是实用的、不能或缺的生活基础。”① 费孝通:《乡土中国》,人民出版社2008年版,第19页。这对于从征信概念历时演变的角度解读征信泛化极具启发意义。
与日本等地私家侦探② 在日本有很多冠名为征信社的“公司”,受托从事婚姻、商业等方面的跟踪调查取证。这本身属于灰色产业,与本文所研究的征信完全不同。性质的征信泛化不同③ 池凤彬、刘力臻:《日本征信业的历史沿革及运营机制分析》,《现代日本经济》2018年第5期。,中国的征信泛化主要是征信概念多重语义的无序切换。在目标上,征信泛化或以维护伦理道德、或以获取信息为主要导向。前者通常将许多伦理要求,如孝敬父母、尊重公序良俗等纳入诚信、信用名下,试图以经济领域征信的形式予以奖惩;后者多以信息不对称为缘由,服务于各类管理活动,如时下的行政管理征信④ 参见吴晶妹:《信用立法思考:我国未来三大信用法》,《法学杂志》2022年第3期。也有研究将行政管理征信称之为公共征信,但是这种说法极易与国际学术界通行的公共征信用语混淆。。当然,后者也多冠以诚信的道德色彩。在手段上,伦理导向的征信多模仿或者借助、依托经济领域征信的运行方式与体系。伦理导向的征信不是一种独立的征信活动,而是将伦理道德要素指标化、量化后,试图纳入到经济领域的征信体系中,实现伦理重塑的目的。在表述上,以获取信息为目的的征信本质上主要是一种对可信任度进行逻辑判断的管理活动,如构建以信用为基础的新型监管机制,但多冠以征信之名。这就与现代征信的经济专属性相混淆,故引起较大的歧义。经过180余年的发展,在世界范围内,经济领域的征信已经形成一套指标体系明确、操作流程规范、运行效果良好的信用评价体系。这一点已是社会共识。
如果用数学语言表达,征信泛化是伦理指向的征信、信息获取为目的的征信、经济领域的征信等三种征信的函数,见下式。
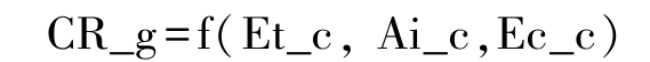
CR_g指Generalization of Credit Reference,表示征信泛化;Et_c指Ethical Credit Reference,表示伦理指向的征信;Ai_c指Credit Reference of Access to information,表示信息获取为目的的征信;Ec_c指Economic Credit Reference,表示经济领域的征信。
经济社会转型中的伦理与价值标准重构与伦理指向的征信密切相关。起始于19世纪下半叶的中国现代化进程中,一个主要任务是建立适应现代化的道德伦理与价值体系,征信泛化中的伦理诉求正是这方面的重要反映。如2022年11月公布的《中华人民共和国社会信用体系建设法(向社会公开征求意见稿)》界定失信为“国家机关依法认定并确认的信用信息主体诚信失范的行为”⑤ 关于对《中华人民共和国社会信用体系建设法(向社会公开征求意见稿)》公开征求意见的公告,见。。这较为明确地表达了在征信框架内寻求道德重建的国家意志。不应忽略的是,这种国家意志有深厚的社会基础。
征信泛化中的信息诉求主要缘于信息技术发展及信息经济学的影响。信息技术的发展使得信息收集加工、整理、使用等较为便捷。万物可“数”。许多关于信任、信誉、声誉、欺骗、遵从、管理等问题在逆向选择、道德风险等信息经济学理论框架下展开研究,信息不对称似乎成为这些问题的根源。于是,以征信为手段获取信息满足各自领域的管理运行需要就成为一个重要趋势。如行政管理征信,实为行政主体获取行政相对人的相关信息以便于行政主体判定行政相对人遵纪守法、遵从管理的可信度。当然,在诚信名义下,这类征信似乎也获得了道德伦理的加持。
中国的现代化转型历经一个多世纪,从1932年中国征信所成立至今,现代征信业务在中国亦有近100年的历史,为何最近30年来征信泛化?除了前述信息技术因素外,一个重要原因是经济征信日益成熟。即使相对于发达经济体,中国的经济征信水平总体较高。在世界银行公布的征信相关指标中① 世界银行测度征信的三个主要指标是:征信信息深度指数(1=低至8=高)、私营征信公司覆盖率(成年人所占百分比)、公共征信系统覆盖率(成年人所占百分比)。这也是营商环境的重要组成部分。见。,中国的名次多位居前列。这就为伦理指向的征信借助经济领域的征信实现其目的提供了可能性,因此不少伦理奖惩措施多在经济领域的征信范围内实施;也为各种信息获取冠以征信名义提供了基础。
伦理指向的征信本质上是道德评判,经济领域的征信主要是偿债能力评价。二者难以兼容,理由如下:一是目的不同。伦理指向的征信目的是评判主体的行为对道德的遵从度。经济领域的征信目的主要是帮助债权人做好信用风险控制。偿还债务首先是一种经济行为,道德因素的考量放在其次。二是方法不同。道德评判,较为主观、多变且难以量化、模型化。经济领域的征信具有极强的专业性。在评价方法上,经济征信充分运用数学、计算机科学等领域的成果,如消费者信用评分的方法有Logistic回归、线性规划、神经网络、决策树、大数据技术等。其评分模型历经大规模样本的训练、推理和评估。因此无论是将道德作为重要参考变量纳入经济领域的征信,还是依托经济征信系统开展伦理指向的征信都面临极大的困难。
其实,在经济领域征信早期,道德是作为参考变量之一。通过下面两则西方早期现代经济征信的记录,可窥鳞爪。马歇尔创作于20世纪初期的《货币、信用与商业》一书记录有“这些人(指借款者——笔者注)可以使当地的放款者对他们很放心,因为放款者很了解他们的品德”② 马歇尔:《货币、信用与商业》,叶云龙,郭家麟译,商务印书馆1986年版,第323页。。吊诡的是,恰恰是一些征信报告中特地注明“心地善良、品格高尚、具有良好习惯并且具有毅力的人”,确定“值得发放合理的贷款”,却欠债跑路。相反,那些信用中等的人,即使商业失败,依旧偿还债务。③ 劳尔:《美国征信史:数据经济的崛起和个人隐私的博弈》,刘新海等译,中国金融出版社2022年版,第48页。随着现代经济征信日益模型化、数量化,道德伦理因素彻底被排除在经济征信之外。无论是Z值评分模型,抑或杜兰德九因素评分法、FICO信用评分法,都较少考虑借方的道德伦理因素。“3C”和“5C”信用判断法,虽将品德(Character)因素排在第一位,但是这里的品德主要指借方的还款记录和信用交易历史。④ 庄毓敏:《商业银行业务与经营(第三版)》,中国人民大学出版社2010年版,第167—170页。当然,鉴于人的道德与经济行为的一致性,可以肯定道德水平的高低影响其经济偿债的积极性,只是在量化测度偿债水平的模型中,道德伦理因素难以兼容。
在数字经济的今天,出于获取信息的目的开展征信活动,尚可理解。只是不同领域差别极大,既无统一的征信理论基础,也无统一的征信模型方法,难以成为一种独立的征信“类型”。在此仅结合目前较为普遍的行政管理征信予以探讨。行政管理征信既不同于判断道德水准的伦理指向的征信,也不同于判定偿债能力的经济征信,主要是用于判定行政相对人遵纪守法、服从管理的水平与状况。这种征信与经济领域的征信具有系统性差别,从目的、指标、方法到应用场景等皆有区别。但是二者也有交叉,一些经济领域征信的内容如行政相对主体的债务及偿债行为也可以包含在行政管理征信中指标体系中,行政管理征信与经济领域征信的评价结果可以相互参考。所谓的征信泛化在这里主要表现为用语的混乱。至于行政管理征信中是否也应将道德伦理纳入其中,也即伦理指向的征信与行政管理征信的边界问题,这主要属于行政管理问题,与经济征信关系不大。对此,不予过多讨论。
综上,解决征信泛化问题集中在两个方面:一是明确区分伦理指向的征信与经济领域的征信。目前条件下,既然伦理指向的征信与经济领域征信融合不可行,那么就要明确地在经济领域征信范围内排除伦理指向征信问题。至于如何开展伦理道德建设则是另外一个问题,在此不予讨论。二是处理好信息获取目的下的征信问题。一个可能的解决方案如下:第一,分门别类、名实相符。遵循国际通行规则及征信实际,以征信专指经济征信,对应信用评价(Credit Rating),主要指商业信用评价与消费者信用评价① 西方的商业信用(Business credit),消费者信用(Consumer credit)分别被国内译为企业信用(Corporate credit)、个人信用(Personal credit),这不仅使得商业信用的范围缩小,而且完全抹煞了个人信用的经济属性,消费者信用表述意在强调经济交易中的主体功能与角色,而个人信用表述完全脱离了经济语境。企业征信、个人征信的翻译具有同样的问题。不得不说与征信泛化、信用泛化与此有一定的关系。参见罗伯特·科尔、朗·米什勒:《消费者与商业信用管理》,北京华译网翻译公司译,中国人民大学出版社2004年版,第11页。,以信用建设代指信息获取目的下的征信,对应于信任评价(Trust Rating)。也就是把(经济)信用领域的“征信”与(社会)信任领域的“征信”在称呼上区分开来,但又均纳入社会信用体系。至于经济领域的征信,其范围应拓展至经济情报服务,而非局限于银行信贷征信。这既可避免在经济范畴内再次引发征信泛化的争议,也符合当今国际征信业实际情况。以信用建设代指信息获取目的下的征信,这就明确了其社会学的理论边界,自然可以消弭相应的歧义与争议。且信用评价(Credit Rating)和信任评价(Trust Rating)在西方极为普遍,如此一来,也有助于消除西方国家对中国社会信用体系的曲解和误解② 参见Jamie P.Horsley,胡青松:《美媒:西方对中国信用体系的两个常见误解》。。
第二,尊重信任评价中的公平性标准。目前中国的经济征信水平部分指标居于世界前列,得到国际社会的认可。③ 根据世界银行统计,截至2019年,中国征信信息指数已经连续3年达到满分8分,领先于部分发达国家。参见。但信任评价方面,相对较弱。目前信任评价的两大领域是行政管理和商业市场,中国在此的问题主要不是技术问题,也不是合法性问题,而是信任评价中的双方公平性问题。行政管理领域的信任评价④ 主要指行政管理征信体系。,是如何在评价监管对象遵从管理⑤ 2014年,江苏睢宁县信用评分主要的问题在于过于强调行政管理对象的遵从度,而对如何优化行政服务的社会诉求关注不够。参见:《江苏睢宁市民信用分级引争议 上访定义为信用缺失》。与监管主体优化服务之间取得平衡的问题,非常值得深入探讨。仔细研读目前行政部门及地方政府出台的信用建设及信用评价规章,发现行政管理部门对行政相对主体,包括自然人、法人组织等的信任评价,似乎强调监管对象“遵从管理”的色彩更多一些,当然这些是在合法合规的前提下制定的。而基于对公权力监督的优化服务导向的信任评价则相对欠缺,也即存在信任评价的不对称、不公平问题。同样,在商业市场领域,对消费者信任评价的同时,如何在评价服务对象遵守交易契约与保护其合法权益间保持平衡,则较为重要。目前大部分商业信任评价,过多强调服务对象遵守交易契约,而忽视消费者对契约公平与否的监督和反馈,因此,此类信任评价易演化为对所谓“违约”消费者的道德绑架和客观上对经济强势主体(包括垄断企业)的袒护。按照卢曼的观点,信任是一种社会复杂性的简化机制。⑥ 卢曼:《信任:一个社会复杂性的简化机制》,翟铁鹏、李强译,上海人民出版社2005年版,第33页。可是如果信任评价偏离了基本公平准则,则是对社会信任机制的极大破坏,会导致社会资本以及道德共同体的消解⑦ 福山:《信任:社会美德与创造经济繁荣》,郭华译,广西师范大学出版社2016年版,第27页。,甚至会瓦解抽象体系、脱域机制等现代性制度基础,提高经济社会的运行成本和风险水平⑧ 吉登斯:《现代性的后果》,田禾译,译林出版社2000年版,第98—109页。。部分人士对目前社会信用体系做法的关注与担忧,恐怕与此关系较大。
中国古代信用借贷多有记载,但比较零散。服务于此的征信,自然也不可缺少,只是几无经济征信的文字表述,原因有三:一是中国古代借贷活动一般用“债”“贷”等来表述,不用信用、信贷等。如夏朝《尸子》记载:“顿丘买贵,于是贩于顿丘;传虚卖贱,于是债于传虚。”① 史晓琳:《信用的演进》,中国金融出版社2021年版,第22页。古人常用欠债还钱表述信用交易。《管子·治国篇》说:“上征暴急无时,则民倍贷以给上之征矣!耕耨者有时而泽不必足,则民倍贷以取庸矣!秋籴以五,春粜以束,是又倍贷也。”② 转引自周建波、曹姮:《先秦秦汉时期金融市场的发展暨政府对金融市场的管理》,《河北经贸大学学报》2016年第1期。二是借贷管理机构不冠以“信用”字样,如唐代提供抵押贷款的机构为质库,经营政府放贷业务的机构为公界等。③ 史晓琳:《信用的演进》,中国金融出版社2021年版,第39页。三是关于古代信用的研究较为薄弱。由于多种因素,中国古代几无经济信用的专门研究。即使到了近代,对中国古代信用研究多集中于信用机构、工具和类别,较少探究征信等信用制度。正如杜恂诚先生所言“信用制度研究是中国近代经济史研究中最为薄弱的环节”④ 杜恂诚:《二十世纪二三十年代中国信用制度的演进》,《中国社会科学》2002年第4期。。
但是从一些零星的记述中,仍然发现古代经济领域的征信活动。如北宋王安石变法中的“青苗法”涉及征信:借户贫富搭配,10人为保,互相检查。贷款数额依各户资产分五等,一等户每次可借15贯,末等户1贯。⑤ 王兆宁:《王安石“青苗法”的经济学分析》,《河北经贸大学学报》2013年第3期。另外,古代牙郎、牙商及牙行的重要业务之一是为交易双方,尤其是来自异地的交易双方开展经济征信服务⑥ 胡铁球:《“歇家牙行”经营模式的形成与演变》,《历史研究》2007年第3期。⑦ 龙登高:《从客贩到侨居:传统商人经营方式的变化》,《中国经济史研究》1998年第2期。。“投牙三相:相宅、相人、相物。入座试言:言直、言心、言诈。”⑧ 《商业出版史上的佳话:商人读物与商人著书》。与现代国际通用的3C[品格(Character)、能力(Capacity)、资本(Capital)]信用评价模型有相通之处。可见,经济征信在中国古代有其实而掩其名。当然,古代的经济征信与现代经济征信有较大差别。
总之,无论是征信语义的经济转向,还是征信泛化,都是“乡土中国”现代化进程中,传统与现代、本土与西方、历史叙事与科学叙事、亚洲价值与西方价值⑨ 汪丁丁:《启蒙死了,启蒙万岁!——评汪晖关于“中国问题”的叙说》,《战略与管理》1999年第1期。冲突与交融的缩影。伯波尔对科学术语的观点启示我们:承认征信概念在测量或使用中发生“错误”或偏离的幅度⑩罗宾逊:《资本积累论》,于树生译,商务印书馆2017年版,第4—5页。,或许比给征信界定一个精确的概念、使其负担精确的任务更切实际。探讨征信概念在历时演变中所叠加、积累的多重语义,价值或许正在于此。
作者简介: 耿得科,南方医科大学马克思主义学院副教授,经济学博士。
基金项目: 本文是作者主持的北京信用学会2024年度信用研究课题“诊疗信用机制研究”(BJCS24BO30)的研究成果。
(责任编辑: 新中)

