摘 要: 文章基于战略三角框架,以2022 年创业板上市公司的数据为初始研究样本,运用NCA和fsQCA方法,探究社会信用体系建设、商业信用环境、行业竞争程度、数字普惠金融发展水平、企业战略、企业议价能力、企业数字化能力等7个条件影响非核心企业商业信用供给能力的组态效应。结果表明:产业层面和企业动态资源层面是单向影响供给水平的主要因素,双类因素影响当中以产业-动态资源双元驱动型为主;混合型因素影响路径由制度、产业和企业动态能力共同驱动。因此非核心企业在进行商业信用配置供给决策时应考虑三个维度层面多个因素之间的协调和互动关系。
关键词: 商业信用供给水平;供应链非核心企业;战略三角框架;前因组态;fsQCA
供应链生态系统是由核心企业、非核心企业以及中介机构、市场用户等多种类型的主体构成的复杂性网络结构。在核心企业市场支配力增强的背景下,数量众多的供应链非核心企业(多为中小民营企业)生存压力加剧,提升竞争力成为关键。党的二十大报告提出,要“着力提升产业链供应链韧性和安全水平”。上下游企业之间互利共赢、协同共生的伙伴关系是维持供应链稳定可持续发展的关键①张勇、侯路遥:《供应链客户稳定度与企业全要素生产率》,《南方经济》2024年第6期。。商业信用成为企业发展战略中的重要工具。商业信用作为供应链内的重要合作与竞争工具,不仅能缓解信息不对称、提高效率①陈彬、卢荻、田龙鹏:《商业信用、资源再配置与信用扭曲——基于中国非上市企业数据的研究》,《开南经济研究》2016年第5期。,更是非核心企业维持客户、抢占市场份额的重要渠道②Brennan M J,Maksimovics V,Zechner J.Vendor financing,The Journal of Finance,1988,43(5):1127-1141.。
近几年越来越多学者聚焦于对企业商业信用供给水平的影响因素进行研究。商业信用供给决策不仅与经济政策及市场环境变化密切相关,还受到企业所处外部环境以及微观经营策略的影响③颜杰、周茂、李雨浓等:《外资进入、市场不确定性与本土企业商业信用供给》,《中国工业经济》2023年第12期。。由于商业信用行为多发生在供应链网络中的企业之间,因此学者多基于供应链的维度,从行业竞争程度④张会丽、王开颜:《行业竞争影响企业商业信用提供吗?——来自中国A股资本市场的经验证据》,《中央财经大学学报》2019年第2期。、同群效应⑤吴娜、白雅馨、安毅:《主动模仿还是被动反应:商业信用同群效应研究》,《南开管理评论》2022年第3期。、供应链网络关系⑥袁业虎、吴端端:《供应链网络关系与商业信用供给——基于结构洞的视角》,《当代财经》2024年第10期。、供应链金融发展水平⑦洪金明、袁一辰、江红:《金融监管与商业信用供给——基于资管新规的准自然实验》,《中南财经政法大学学报》2024年第4期。、供应链数字化程度⑧张鹏杨等:《数字化转型对供应链上下游产出波动的非对称影响研究》,《世界经济》2024年第7期。等视角探讨其对企业商业信用供给决策的影响。部分学者也基于企业自身视角出发,研究企业议价能力⑨张泽宇:《议价能力、商业信用与企业绩效——基于融资约束视角的分析》,《山西财经大学学报》2023年第3期。、数字化能力➉张记元、赵博思:《企业数字化转型如何赋能商业信用融资——基于信息效率与信息治理》,《贵州财经大学学报》2024年第2期。、公司战略⑪楚有为:《公司战略与商业信用供给决策》,《会计与经济研究》2021年第6期。、融资约束程度⑫张伟俊、陈云贤、黄新飞:《金融开放与商业信用配置》,《财贸经济》2023年第9期。等对商业信用供给策略的影响程度。近期随着外部环境不稳定性的逐步扩大,更多学者开始从经济政策不确定性⑬段超颖、张文龙、刘卓筠:《经济政策不确定性与商业信用融资——基于商业信用网络位置视角的分析》,《审计与经济研究》2024年第3期。、政府规制⑭潘红波、李丹玉:《政府规制、商业信用制度与国有企业竞争力——基于“清欠工作”的准自然实验》,《经济管理》2024年第2期。、信用体系建设⑮陈胜蓝等:《〈中小企业促进法〉的稳就业效应——基于政府信用体系建设视角》,《管理世界》2023年第9期。、税收优惠⑯杨连星、李蔚、王秋硕:《税收优惠、供应链传导与商业信用——基于留抵退税政策的准自然实验》,《经济研究》2023年第12期。等视角入手,去研究宏观政策环境如何影响企业商业信用供给决策。
综合来看,企业自身动态能力、产业条件、制度环境是影响供应链非核心企业商业信用配置能力的重要因素,基于企业现实背景,三者间的复杂协同关系不容忽视,但鲜有文献将其纳入同一研究框架进行分析。因此基于Peng等构建的“战略三角”框架⑰Peng,M.,Wang,D.& Jiang,Y.An institution-based view of international business strategy:a focus on emerging economies.J Int Bus Stud, 39,920-936(2008).,将制度、产业和企业动态能力结合起来,综合评判内外部环境对企业决策的影响情况,本文采用模糊集定性比较分析(fsQCA)研究方法,深入分析供应链非核心企业商业信用配置战略决策背后多重因素间的复杂互动关系,旨在回答以下问题:第一,单个因素是否以及多大程度上是非核心企业能够成为商业信用供给决策的必要条件,其瓶颈水平如何?第二,“制度-产业-资源”层面因素如何相互耦合才能成为影响供应链非核心企业商业信用供给决策的最优路径?
1.商业信用供给
传统的商业信用再配置理论认为,商业信用作为非官方融资渠道,缺乏现金流的企业可通过商业信用实现与流动性丰富企业间的资金流通,获得部分现金流以促进公司价值增长①Molina,C.,and Preve,L.2009.“Trade Receivables Policy of Distressed Firms and Its Effect on the Costs of Financial Distress”,Financial Management,38(3):663-686.。实际上,公司提供商业信用的决策,往往是在提高商业信用供给以增加销售收入、扩大市场份额的意愿与减少商业信用供给以满足公司流动性需求之间的一种权衡②陈胜蓝、刘晓玲:《经济政策不确定性与公司商业信用供给》,《金融研究》2018年第5期。。探究产生商业信用供给决策的根本原因会发现,与传统金融信贷的补充或替代理论不同③Petersen,M.A.,and R.G.Rajan.Trade Credit:Theories and Evidence,The Review of Financial Studies,1997,10(3):661-691.④王彦超:《金融抑制与商业信用二次配置功能》,《经济研究》2014年第6期。,基于经营性动机和竞争性动机,处于买方市场的客户一方面通过延迟商业信用期来降低委托代理问题导致的逆向选择和道德风险⑤Kim S,Shin Hs,Sustaining production chains through financial linkages,The American Economic Review,2012.102(3):402-406.,另一方面为追求利益最大化选择占据资金获得额外收益⑥彭俞超等:《数字经济时代的流量思维——基于供应链资金占用和金融获利的视角》,《管理世界》2022年第8期。;而非核心企业纵然处于资金紧张的状态,为锁定核心企业占据市场份额,仍会选择让渡自身资金流动性⑦Giannetti,M.,M.Burkart,and T.Ellingsen.What You Sell is What You Lend?Explaining Trade Credit Contracts,The Review of Financial Studies,2011,24(4):1261-1298.⑧江伟、底璐璐、刘诚达:《商业信用与合作型客户关系的构建——基于提供给大客户应收账款的经验证据》,《金融研究》2021年第3期。,进而获得更多的产品市场竞争力和客户资源。
影响非核心企业配置商业信用供给水平的主要因素如下:
在宏观外部环境层面,现有研究多探讨政府或市场单一因素对商业信用合理配置的影响效应。一方面,完善的制度环境,如有效的政府规制和成熟的社会信用体系,能够有效缓解企业融资约束⑨Barrot,J.N.,and R.Nanda.The Employment Effects of Faster Payment:Evidence from the Federal Quickpay Reform,The Journal of Finance,2020,75(6):3139-3173.、降低信息不对称➉Barrot,J.N.Trade Credit and Industry Dynamics:Evidence from Trucking Firms,The Journal of Finance,2016,71(5):1975-2016.,从而增强企业自身议价能力⑪陈胜蓝等:《〈中小企业促进法〉的纾困效应:产品市场表现视角》,《世界经济》2023年第9期。,进而减少其运用商业信用供给的动机。另一方面,在宏观经济不佳或信贷市场不完善时,商业信用能够成为重要的融资替代方案,非核心企业为维持销售、缓解冲击⑫FABBRI D,MENICHlINl A M C.Trade credit,collateral liquidation,and borrowing constraints,Journal of Financial Economics,2010,96(3):413-432.⑬周小昶、赵仁杰、曾艺:《社会信用环境与企业专业化》,《财贸经济》2024年第8期。,会加大商业信用供给水平。
在产业层面,当行业竞争激烈时,非核心企业倾向于提供更多商业信用作为竞争工具以获取优势⑭王江哲、张才师:《商业信用供给对创业企业IPO市场表现的影响——基于注意力基础观与制度理论的实证研究》,《现代财经(天津财经大学学报)》2024年第7期。。同时,作为数字化与金融的融合,数字普惠金融通过缓解企业融资约束、提高其信贷可得性,增强了企业提供商业信用以获得更高市场竞争地位的可能性⑮王超、余典范:《企业数字化的供应链融资效应——基于商业信用视角》,《经济与管理研究》2023年第10期。⑯钟凯等:《数字普惠金融与商业信用二次配置》,《中国工业经济》2022年第1期。,因此对商业信用供给有积极影响。
在动态能力层面,企业内部的议价能力、战略及数字化能力是主要影响因素。首先,议价能力在商业信用供给决策中扮演关键角色⑰王超、余典范:《企业数字化的供应链融资效应——基于商业信用视角》,《经济与管理研究》2023年第10期。。其次,采用进攻型战略的企业为保持竞争优势,更有动机通过供给商业信用进行促销。同时,企业的数字化程度通过提升信息效率和共享效果,能够增强其供给商业信用的能力和主动性⑱舒伟、陈颖:《数字化转型与企业商业信用融资行为研究》,《会计研究》2024年第1期。。
2.研究框架与模型
前已述及,现有文献提出影响商业信用供给水平的因素主要在政府政策环境、产业竞争状况以及企业内部的动态能力三个层面。本文基于Peng等提出的“战略三角”框架和供应链非核心企业商业信用供给决策具体情境,从制度、产业和动态能力3个维度选取条件变量构建供应链非核心企业商业信用供给水平组态研究框架,如图1所示:
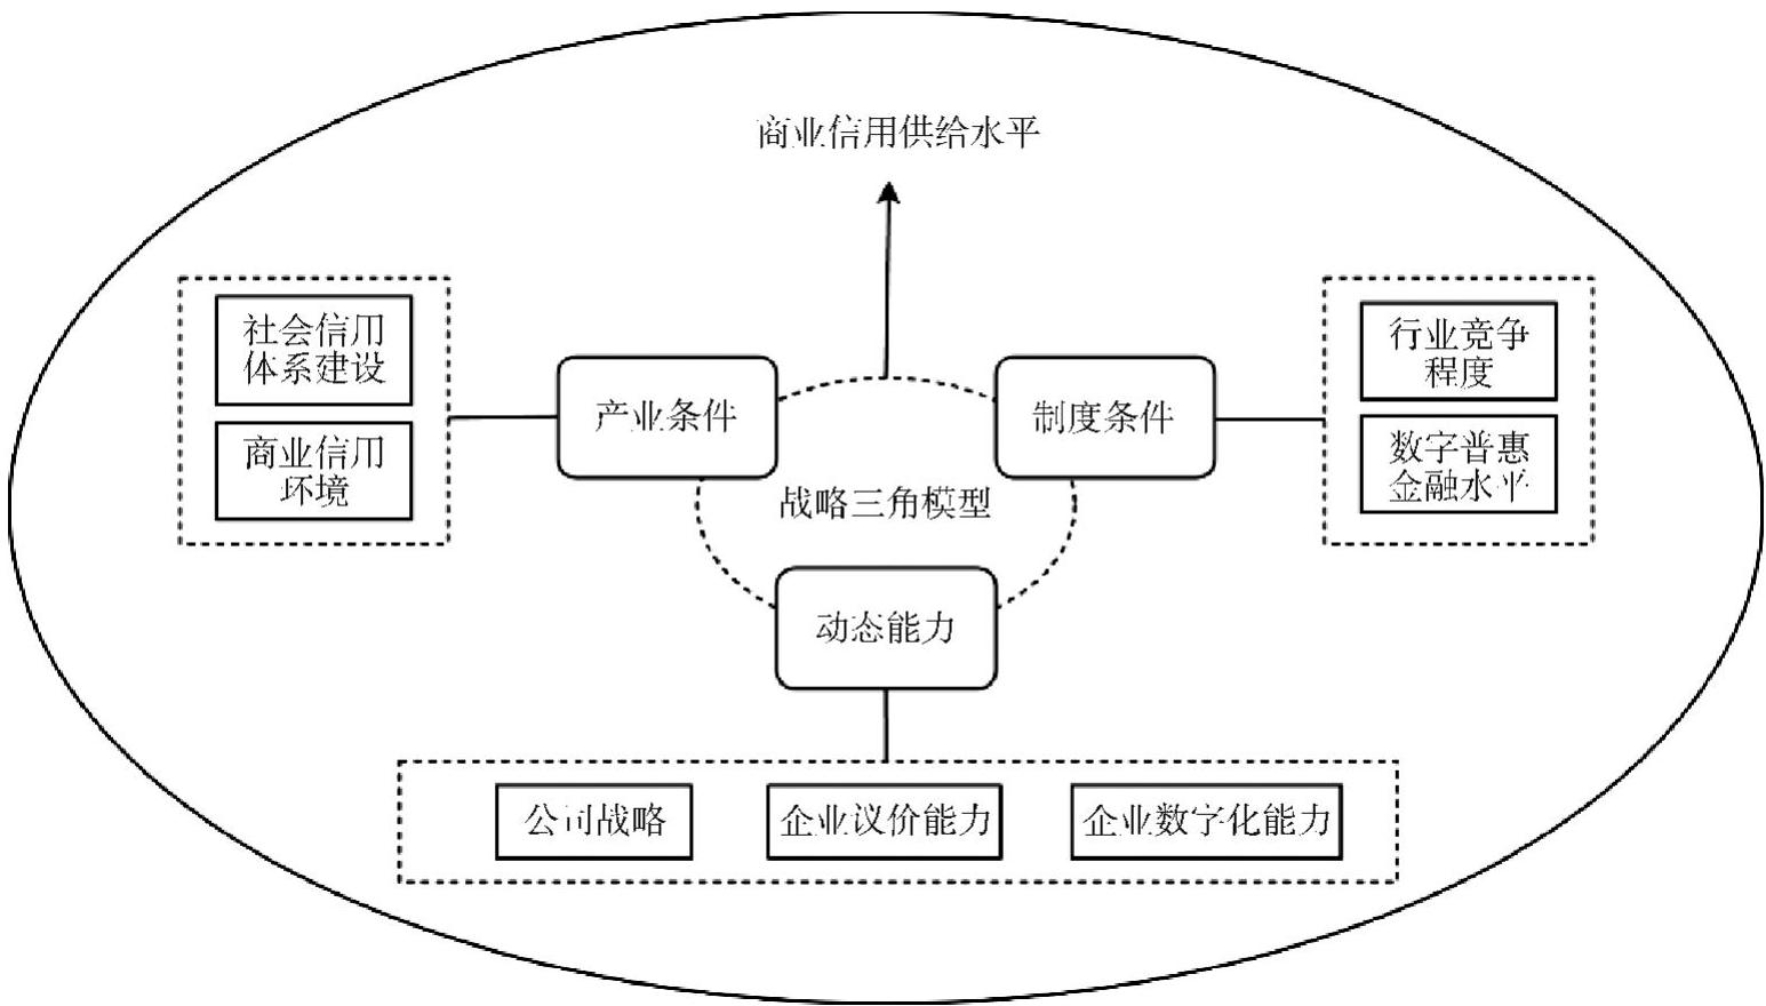
图1 战略三角框架理论模型
QCA(定性比较分析)方法是一个案例导向的研究方法①程聪、贾良定:《我国企业跨国并购驱动机制研究——基于清晰集的定性比较分析》,《南开管理评论》2016年第6期。,结合定量和定性研究的优点,能够探索影响结果条件的多前因因素之间的互动和联动效应,能够满足本文基于战略三角理论探究影响非核心企业商业信用配置能力的因果复杂性和不对称性的需要②RAGIN C C.Redesigning social inquiry:fuzzy sets and beyond,Chicago:University of Chicago Press,2008.。基于本文所选样本数据的特性,fsQCA方法在解决连续性变量部分隶属度问题的同时,能够很好地考虑到前因条件变化对结果造成的细微影响。第二,本文将 NCA 方法作为fsQCA 方法的补充,确定必要条件及该条件在何种程度上是必要条件③吴琴等:《创业导向、战略柔性及国际化程度影响企业绩效的组态分析》,《管理学报》第2019年第11期。。因此,本文采用 NCA 和fsQCA两种方法相结合来分析。
本文中制度、产业和企业层面数据来源于政策发布、国泰安数据库、wind数据库以及深圳证券交易所、上海证券交易所官方网站等。由于本文研究对象的特殊性,因此本文以 2022 年创业板上市公司的数据为初始研究样本,在剔除金融、ST、国有及部分新上市样本,并进行数据处理后,最终筛选出68家企业进行组态分析。
1.结果变量
商业信用供给能力(CCS):本文从非核心企业角度出发,采用应收账款与营业收入的比率来衡量企业商业信用供给情况,以此来反映非核心企业的商业信用配置能力①余明桂、潘红波:《金融发展、商业信用与产品市场竞争》,《管理世界》2010年第8期。。
2.条件变量
A.社会信用体系建设(CD):自2018年以来,以国家发展改革委和中国人民银行联合公布了三批名单共计62个城市为社会信用体系建设示范城市。若企业所在城市为示范城市,则社会信用体系建设(CD)取值为1,否则取值为0。
B.商业信用环境(CCE):“中国城市商业信用环境指数(CEI)”以现代信用管理理论和社会信用体系运行原理为依据,从信用投放、诚信教育、政府信用监管、重点领域诚信状况、征信系统、企业信用管理6个方面对城市商业信用环境进行综合评价。
C.行业竞争程度(HHI):本文通过借鉴Peress②Peress J.Product Market Competition,Insider Trading,and Stock Market Efficiency,Journal of Finance,2010,65(1):1-43.等的研究,采用HHI(Herfindale)指数代表行业竞争程度。HHI指数的具体测度方式为某一行业所有企业的市场份额占比的平方和,与行业竞争程度成反比,即指数越小,行业竞争程度越大,趋近于充分竞争,反之行业竞争程度越小,趋近于垄断。
D.数字普惠金融水平(INDEX):包括对各城市的数字普惠金融指数、数字金融覆盖广度、数字金融使用深度以及普惠金融数字化程度。本研究利用2022年中国各城市的数字普惠金融指数,衡量各城市的数字金融发展水平。
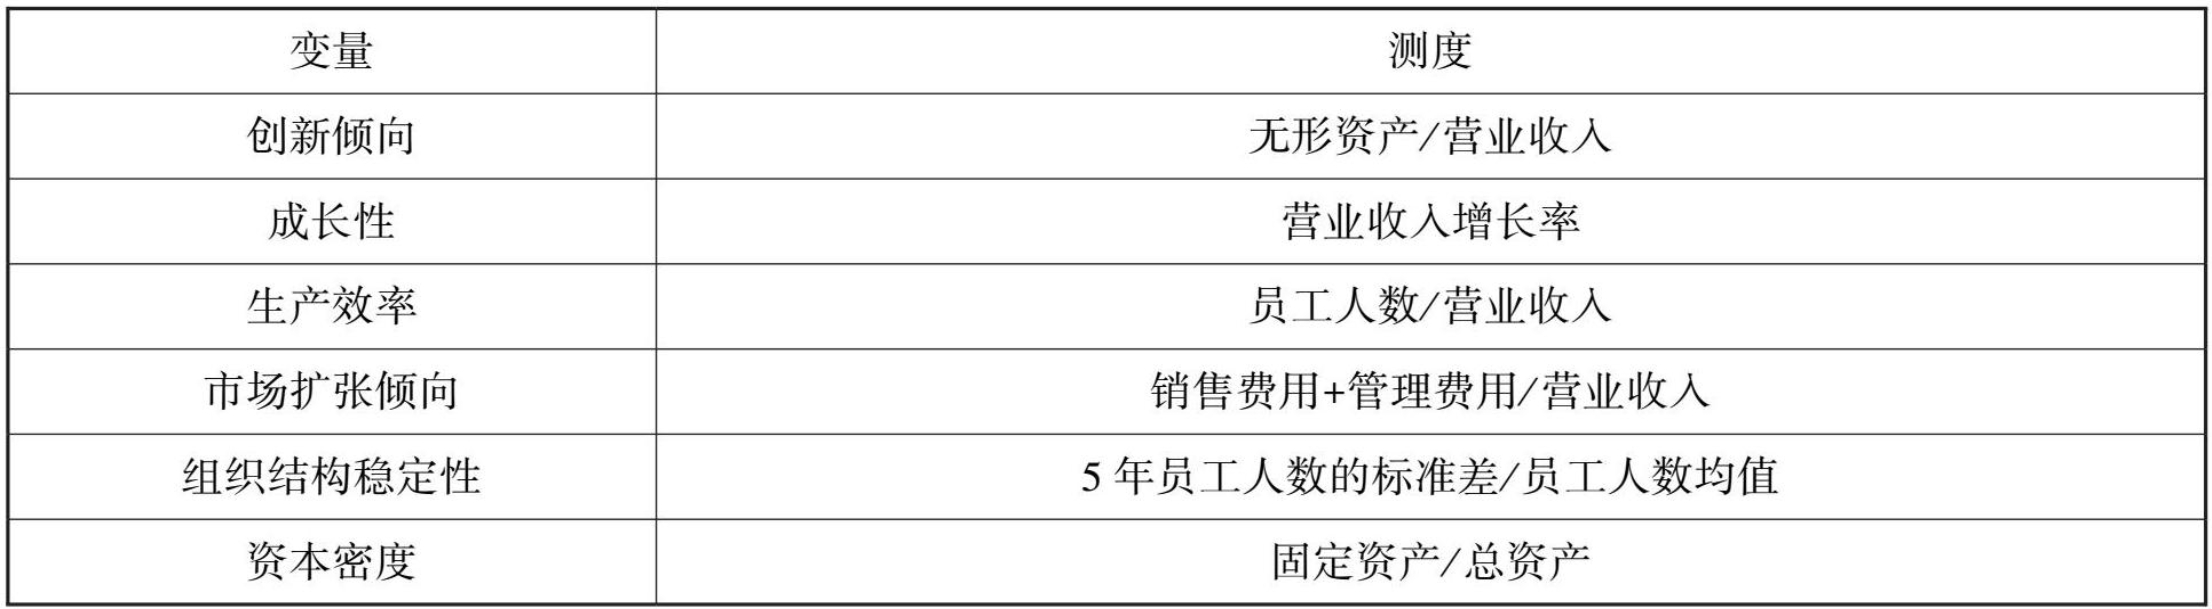
E.公司战略(STRA):借鉴王墨林等的研究③王墨林、阎海峰、宋渊洋:《企业数字化程度对战略激进度的影响研究》,《管理学报》2023年第5期。,从创新倾向、成长性、生产效率、市场扩张倾向、组织结构稳定性、资本密度6个维度测量该变量,见表1。将各指标按照从大到小的顺序进行排列,平均分为5组,值最大组赋值4分,第二大组为3分...,以此类推,最小组赋值0分;其中资本密度采取反向赋值法。随后汇总样本的总体得分,并将介于0~6分之间划分为防御型战略,7~17分之间划分为分析型战略,18~24 分之间划分为进攻型战略。
表1 公司战略变量度量
F.企业议价能力(SA):本文从外部融资约束视角来衡量企业议价能力。SA指数是指通过企业外部特征指标来构建衡量企业外部融资约束的方法,具有避免内生性问题干扰的优势。具体计算公式为:
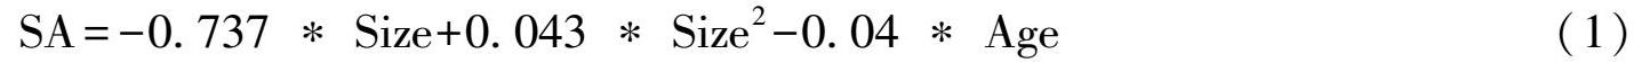
G.企业数字化能力(DTC):借鉴吴非④吴非等:《企业数字化转型与资本市场表现——来自股票流动性的经验证据》,《管理世界》2021年第7期。等的研究,本文通过Python爬虫和Java技术,对样本企业年度报告中与数字化转型词相关的文本内容进行筛选整理,关键词主要包含“人工智能技术(AI)”、“区块链技术(BD)”、“云计算技术(CC)”、“大数据技术(DT)”、“数字技术应用(ADT)”等词语,通过分类加总形成最终汇总词频,并分别对词数加1然后去自然对数处理。具体公式为:
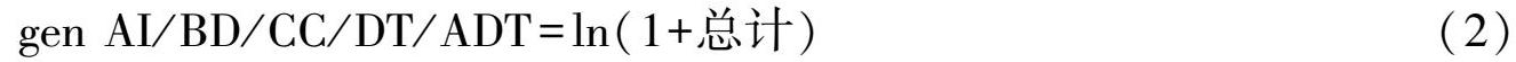
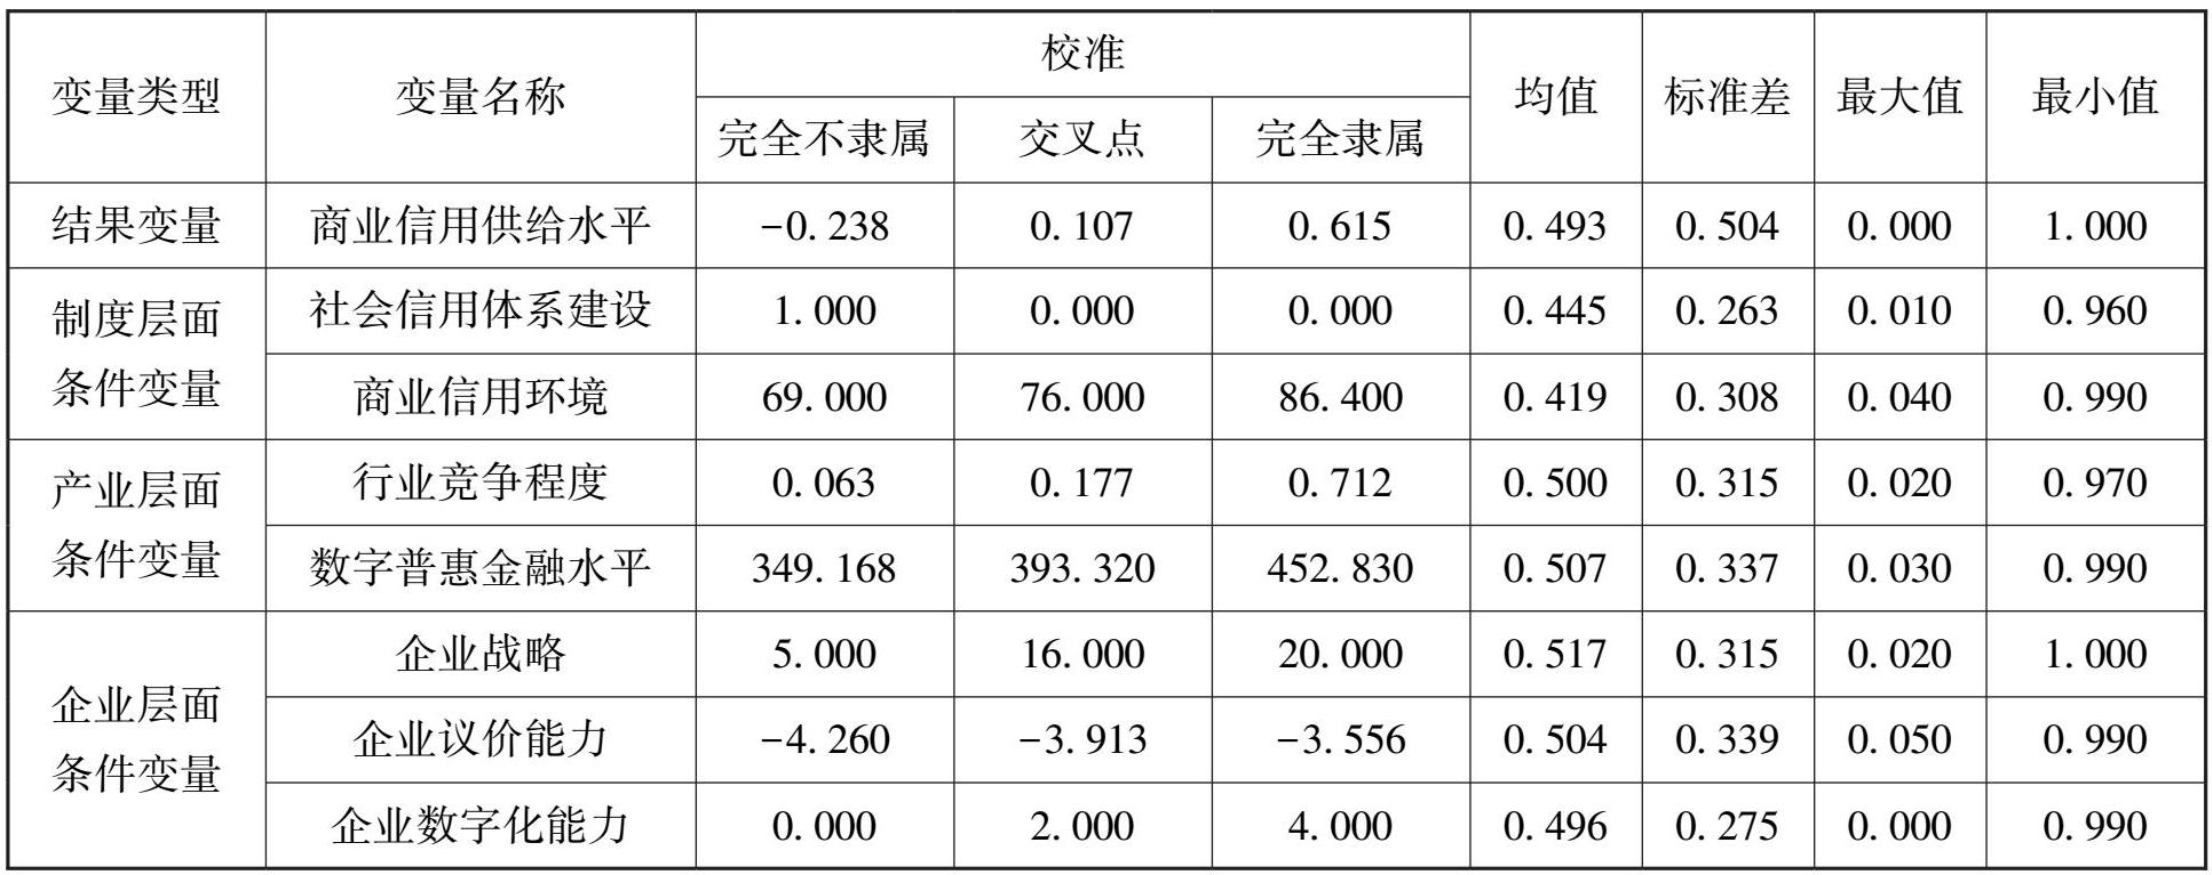
变量校准情况和统计性描述见表2。本文所使用的变量在衡量方式和单位上存在较大差异,因此在进行组态分析之前,需要将各变量进行校准,使其隶属范围在0-1之间。本文在已有的研究理论上,对于非二进制数据的变量,采用直接校准法来将其校准为模糊集①查尔斯 C.拉金(Charles C.Ragin):《重新设计社会科学研究》,杜运周等译,机械工业出版社2019年版,第60—64页。。在条件变量和结果变量当中,除了社会信用体系建设以外,本文使用95%、50%、5%三个分位点来对其余7个变量进行校准,利用 fsQCA 软件中的 calibrate 函数完成校准计算。为确保在后续分析中不会因为案例丢失而导致分析结果产生误差,对校准后数值为0.5的案例增加0.001,变为0.501。
表2 变量校准与描述性统计
三、数据分析结果
在进行组态分析之前,本文使用R语言先进行NCA必要条件分析。NCA结果见表3,结果显示,所有单个前因条件的效应量均不显著或P值不满足显著性要求,因此均不构成高商业信用供给水平的必要条件。
表3 NCA方法必要条件分析结果
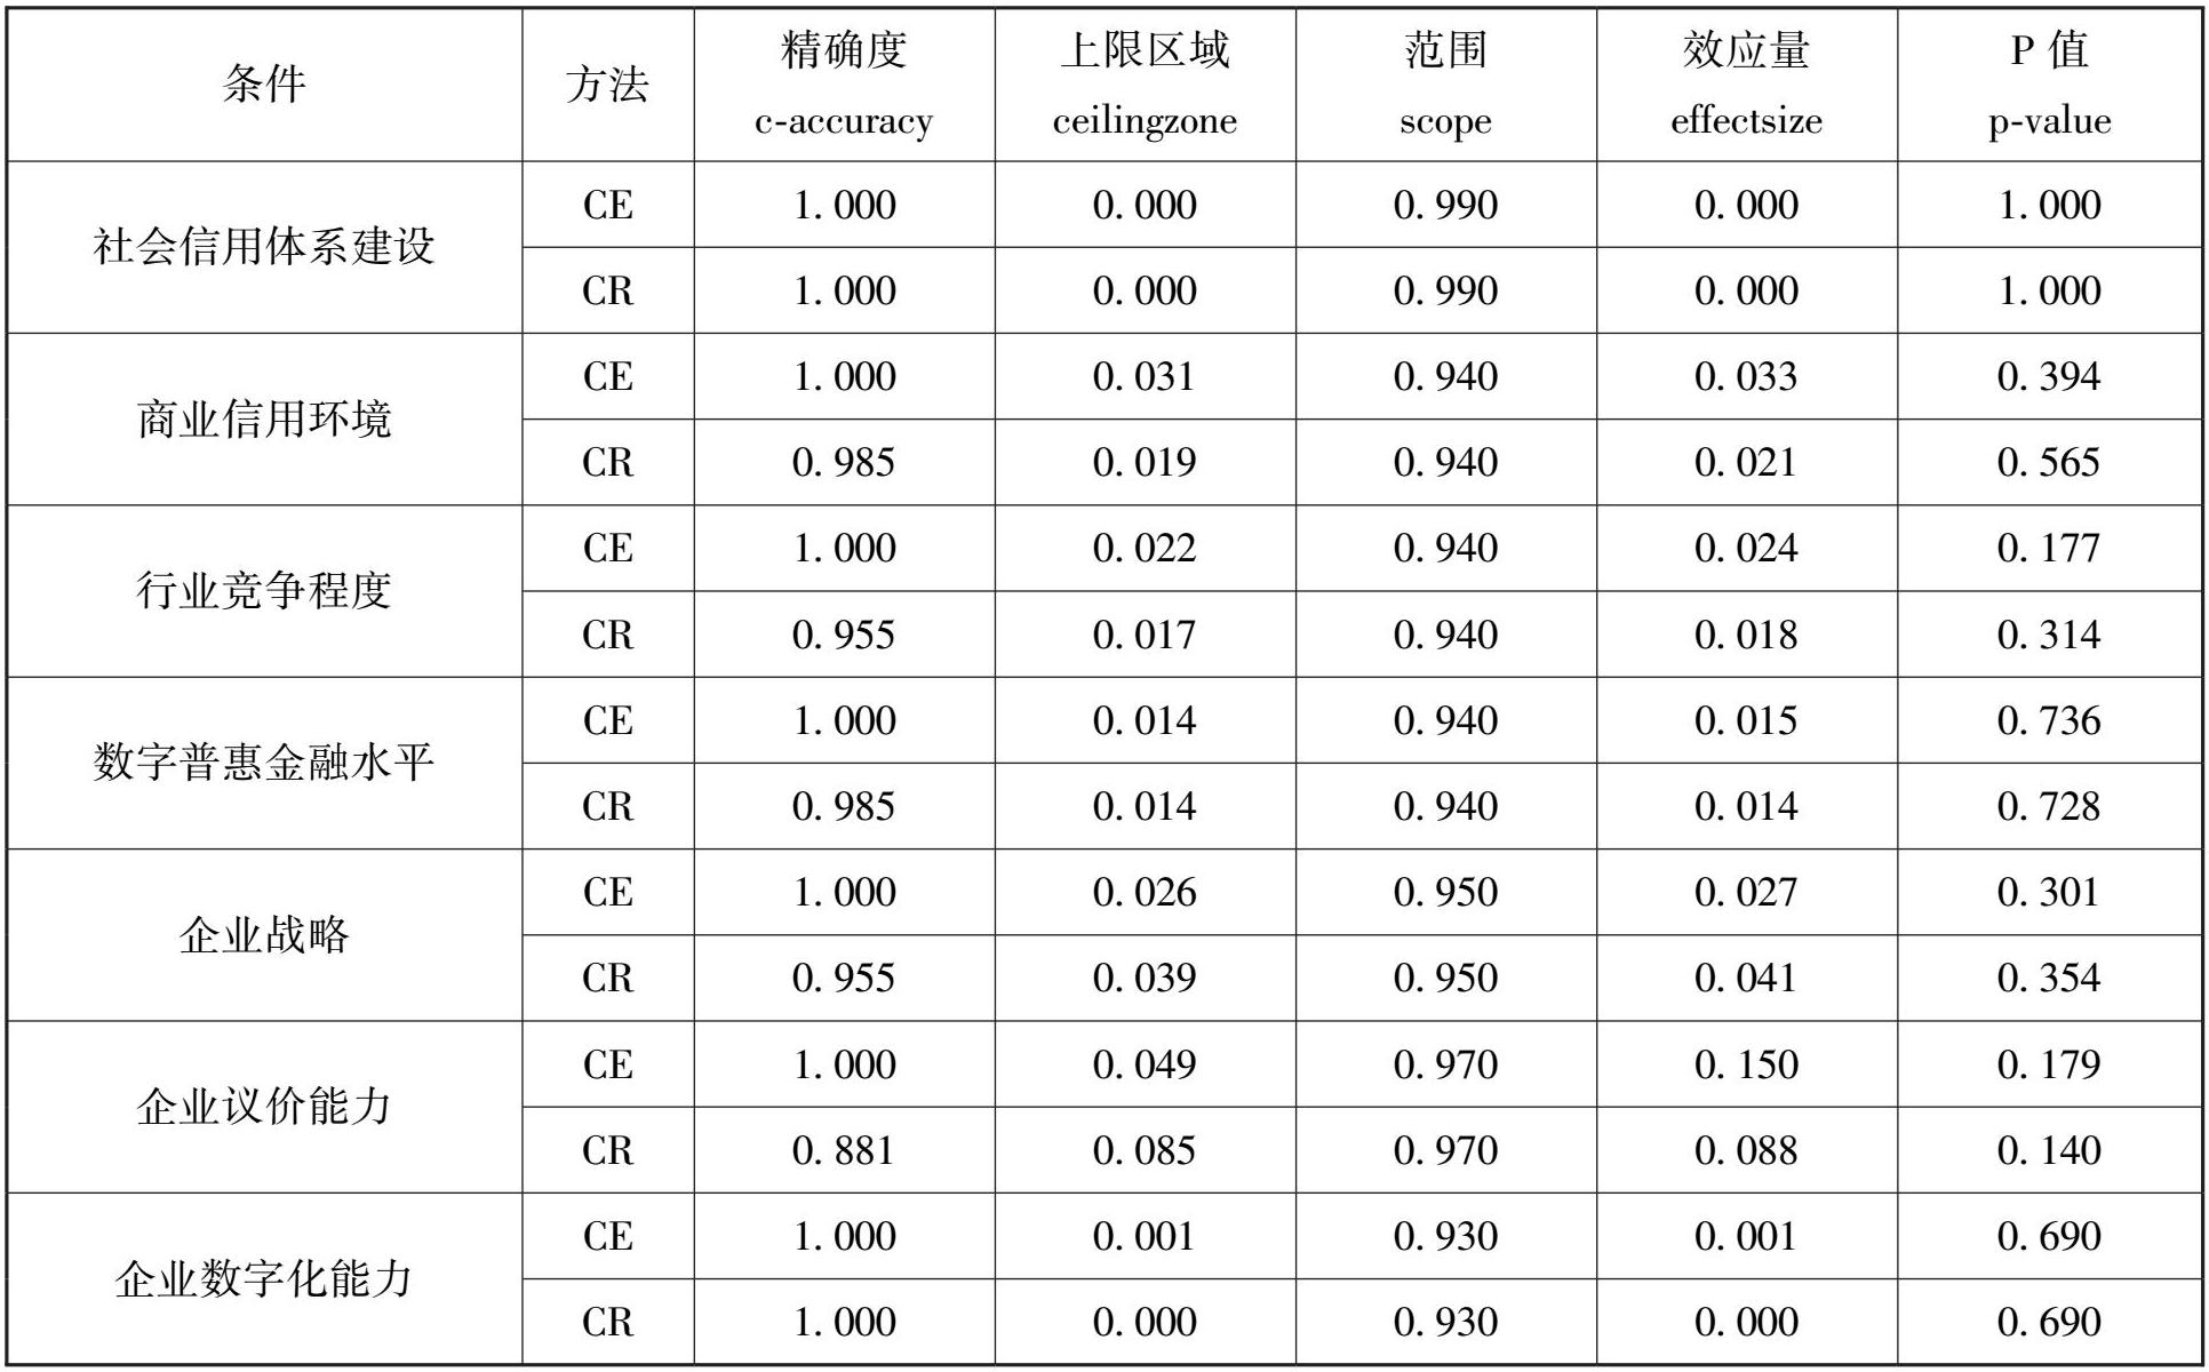
研究结果表明,在企业商业信用供给水平影响因素的必要条件检验中,企业议价能力的效应量大小(CE=0.150)超过了0.1的参考阈值,但其显著性检验P值为0.179,未达到显著水平,其他条件变量社会信用体系建设、商业信用环境、行业竞争程度、数字普惠金融水平、企业战略、企业数字化能力的必要性效应均不显著(CE<0.1),因此上述条件变量均不能单独构成供给意愿产生的必要条件。表4进一步报告了瓶颈水平分析,可知达到70%的供给水平,需要4.7%的企业战略和1.4%的企业议价能力,而达到90%的供给水平需要8.0%的商业信用环境、9.0%的行业竞争程度、7.2%的数字普惠金融水平,企业战略需增加到16.0%,企业议价能力需增加到38.6%。
表4 NCA方法瓶颈水平(%)分析结果
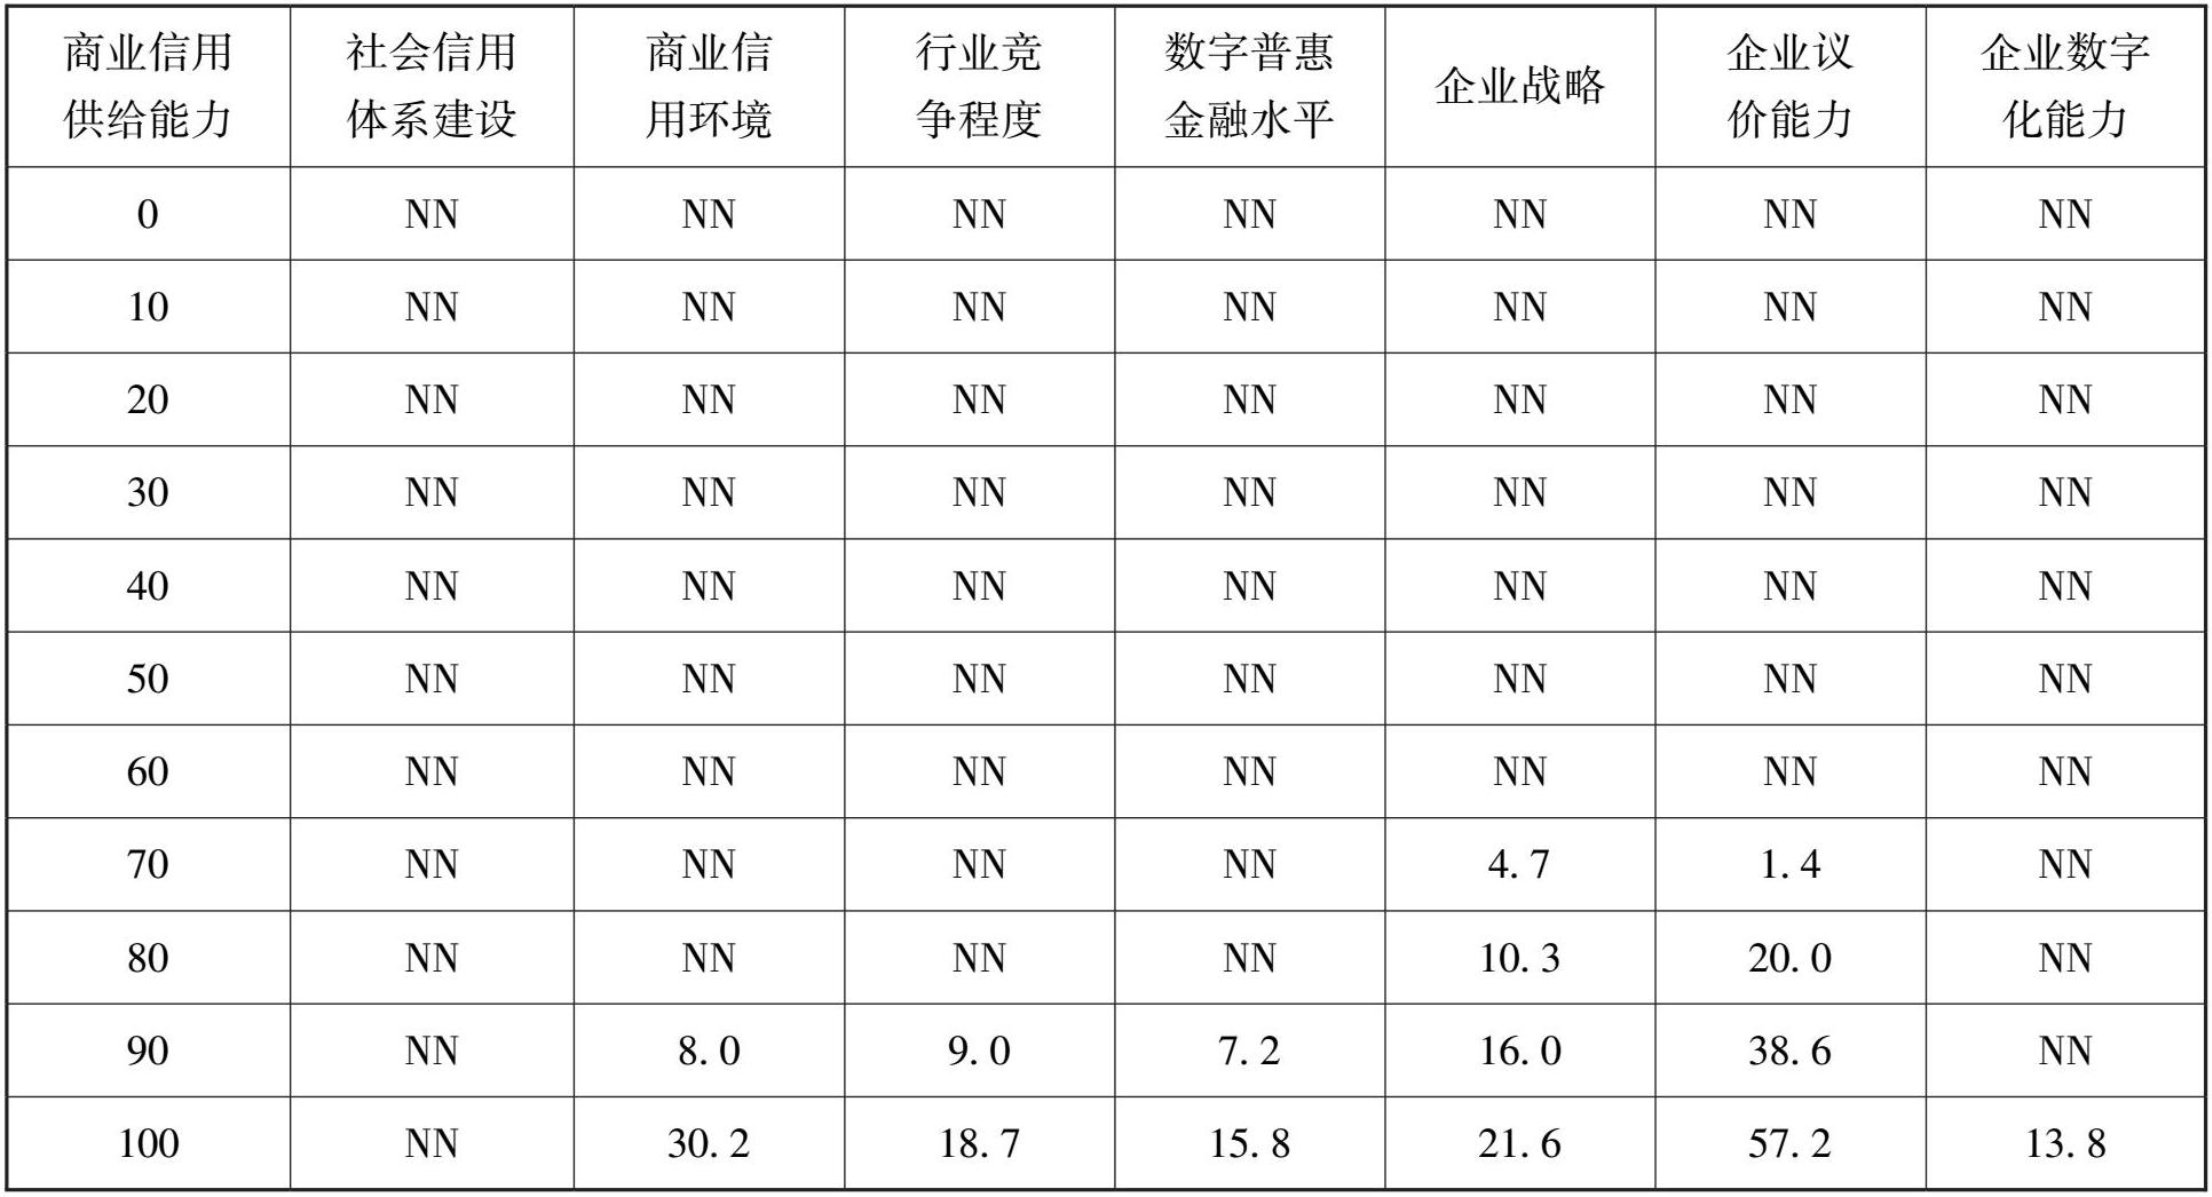
注:NN表示“不必要”。
(二)fsQCA必要条件分析
必要性检测目的在于测度前因条件中是否存在影响结果条件的必要条件。在fsQCA方法中,理论上来说,当一致性大于0.9时,可以认为该前因条件构成结果变量的必要条件。数据校准后,运用fsQCA软件中Necessary Conditions进行必要性分析,结果如表5所示,单一前因条件的一致性系数均小于0.9,因此本研究中的所有单一前因条件均为非必要条件,即这些因素不单独构成影响非核心企业商业信用供给水平的必要影响因素。
表5 前因条件必要性分析结果
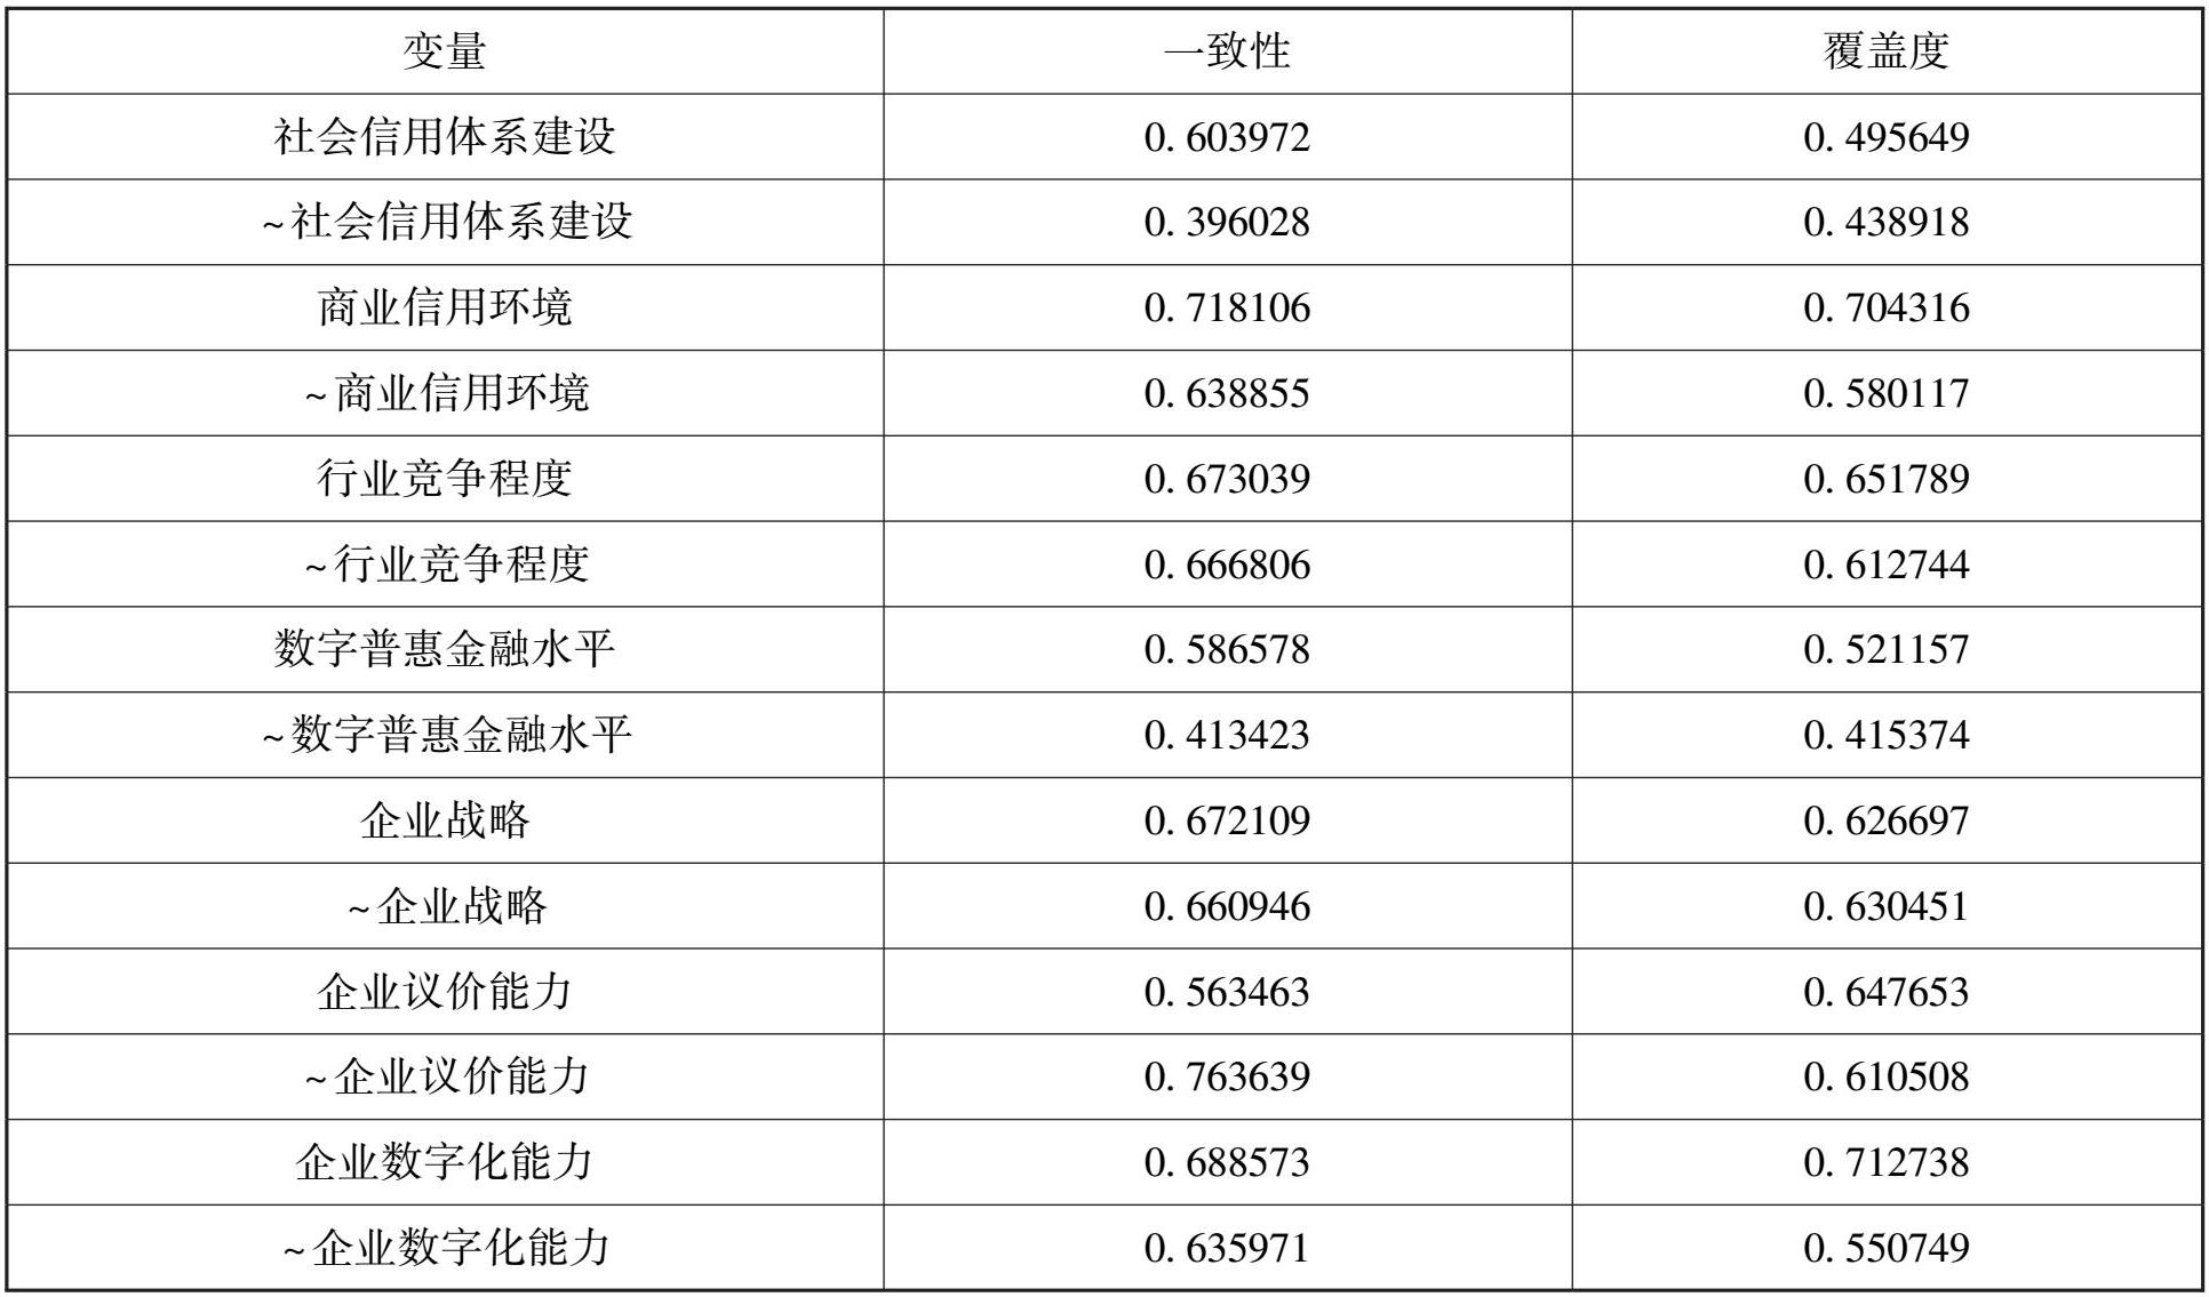
注:“~”代表非高的前因条件及结果条件。
通过NCA方法和fsQCA方法对前因条件的必要性进行分析,最终结果得出,7个前因条件都不成为影响非核心企业商业信用供给水平的必要性条件,因此,需要进一步考察多前因条件组态对商业信用供给水平的影响。
在进行必要性分析之后,本文通过建立真值表,将环境设置为:频数阈值为1,一致性阈值为0.8。最终呈现出简约解、中间解和复杂解三种组态结果,本文基于里豪克斯的研究①伯努瓦·里豪克斯、查尔斯·C.拉金:《QCA 设计原理与应用:超越定性与定量研究的新方法》,杜运周、李永发译,机械工业出版社2017年版。,对简约解和中间解进行分析。其中,出现在简约解中的组态解若出现在中间解中,则该解为核心条件,否则为辅助条件,如表6所示,·表示存在核心条件,●表示存在辅助条件,×表示不存在核心条件,×表示不存在辅助条件,空格表示可以存在也可以不存在该条件。
表6 影响商业信用供给水平的组态策略路径
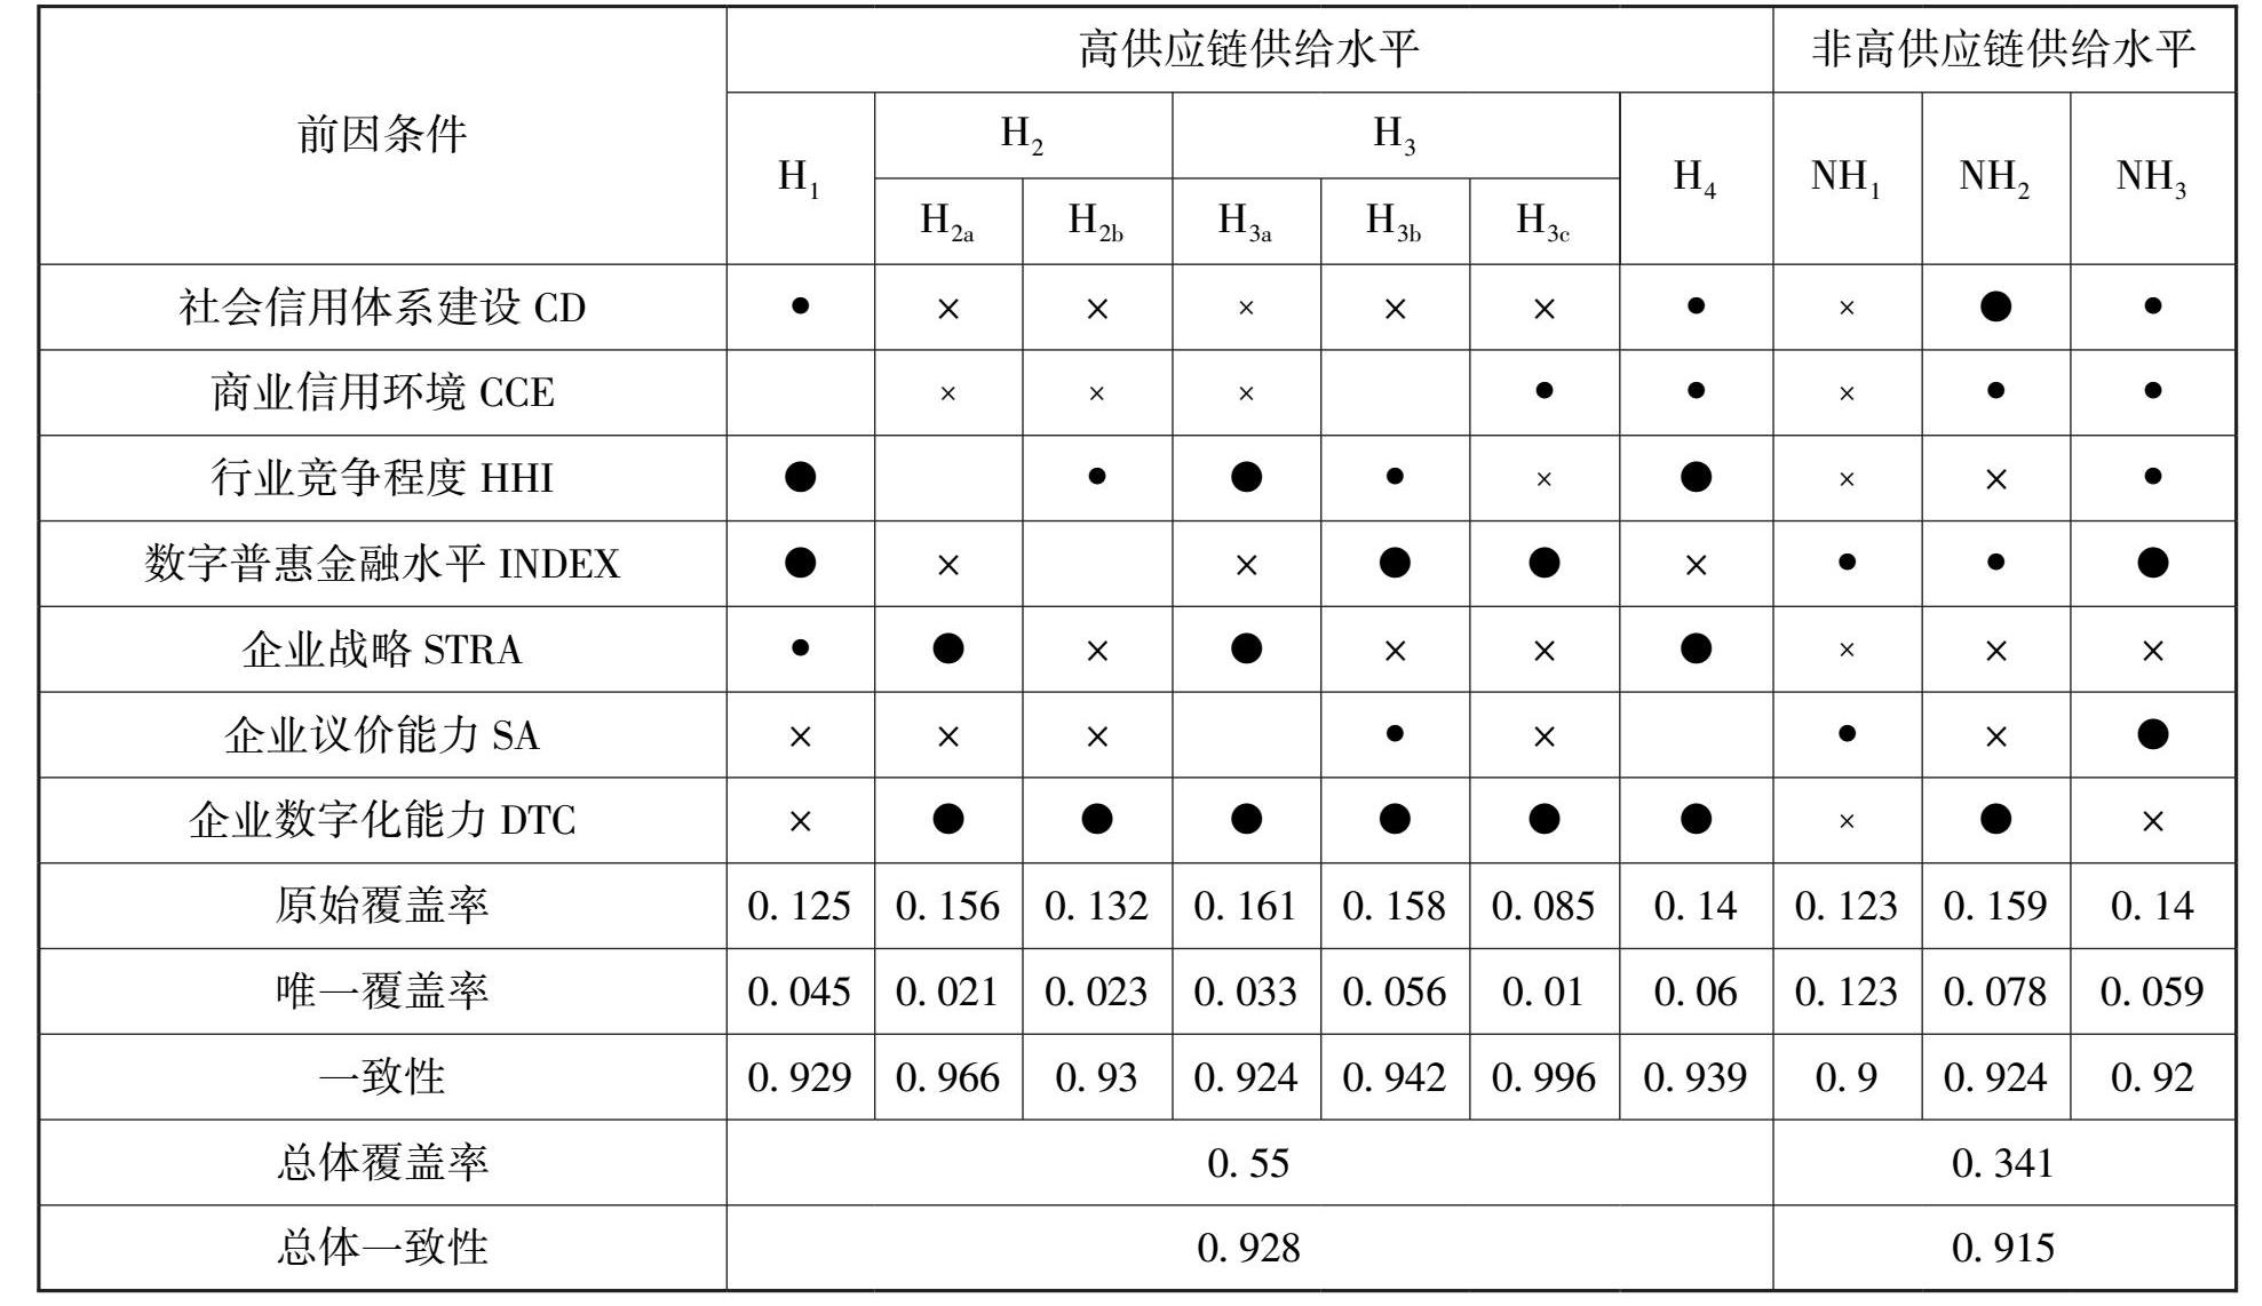
各阶段组态分析结果见表6,高商业信用供给水平组态分析的总体一致性为0.928,总体覆盖度为0.550,意味着所有满足这7种组态案例的商业信用供给水平较高,且这7种组态可以解释55%的高商业信用供给水平案例。具体来看,这7条路径的一致性均大于标准值0.8,表明所有路径对高商业信用供给水平这一结果的解释力度较强,7种组态的存在是导致结果变量产生的充分条件。因此,接下来重点关注不同条件组态内7个前因条件影响信用供给水平的表现。
根据每阶段组态情况,本文将其归纳为产业能力突出型、动态资源能力主导型、产业-动态资源双元驱动型和混合式三角型。
1.产业能力突出型。H1(CD*HHI*INDEX*STRA*~SA*~DTC)表明以产业能力为主,制度和动态资源为辅的产业能力突出型。在该类型中,产业层面的行业竞争程度和数字普惠金融水平皆为核心条件,而制度层面的社会信用体系建设和企业战略为非核心条件。组态H1中的供应链非核心企业能够产生高商业信用供给水平的原因在于,此时行业竞争程度和数字普惠金融都处于一个较高水平。基于行业竞争假说,当企业处于竞争程度较高的供应链当中时,出于保证客户资源不流失甚至于占据更多客户资源的目的,会向客户提供更多商业信用以维持合作关系。而随着金融发展水平的提高,企业获得金融贷款的难易程度差距会缩小,因此在数字普惠金融发展水平较高的地区,非核心企业在面对高行业竞争程度的情况下,更可能将商业信用作为产品市场竞争手段①周月书、周文静:《数字普惠金融对农户商业信用供给的影响》,《南开经济研究》2024年第2期。,提供更高的商业信用供给水平。因此该路径下的非核心企业具有更高的商业信用供给水平。由于产业环境在其中起到关键作用,本文将此路径命名为“产业能力突出型”。
2.动态资源能力主导型。由H2a和H2b可知,在组态H2中,制度层面社会信用体系处于完全缺失状态,商业信用环境处于辅助性缺失状态,在此情况下,企业动态能力中的企业战略和企业数字化能力是非核心企业高商业信用供给水平的核心条件,行业竞争程度可能成为辅助条件,因此本文将该组态命名为动态资源能力主导型。
其中,H2a(~CD*~CCE*~INDEX*STRA*~SA*DTC)表明企业动态能力作为主导影响了供应链非核心企业产生高商业信用供给水平,在制度缺失的情况下,企业战略和企业数字化能力共同作为核心条件来支持高商业信用供给水平。在该路径下制度和产业对于非核心企业商业信用供给水平的影响有限,企业以依靠自身能力为主。差异化的竞争战略会导致更高的经营风险,从而影响到企业商业信用的供给水平。基于数字化赋能理论,在此情况下,企业数字化水平越高,企业展开系统性变革、选择进攻型竞争战略的可能性越高②温科、李常洪、黄天英:《企业数字化转型、竞争战略选择与突破性创新》,《管理现代化》2024年第3期。,从而产生更高商业信用供给水平。
H2b(~CD*~CCE*HHI*~STRA*~SA*DTC)表明在制度条件明显缺失的状态下,企业数字化能力为主要核心条件、行业竞争程度则作为辅助条件影响到供应链非核心企业产生高商业信用供给水平。企业数字化转型程度能够提高企业供给商业信用动机和能力,在行业竞争程度作为辅助的情况下,能够产生较高的商业信用供给水平。
3.产业-动态资源双元驱动型。组态H3中,两条路径在产业层面和企业动态能力层面都有核心条件存在,而制度层面明显处于缺失状态。说明在社会信用体系建设和商业信用环境不够完善的情况下,在高竞争或高水平金融环境下,企业动态能力突出的企业会产生更高的商业信用供给水平。
H3a(~CD*~CCE*HHI*~INDEX*STRA*DTC)表明在制度全部缺失的情况下,行业竞争程度和企业战略以及企业数字化能力共同起着核心条件的作用,协同影响企业的商业信用供给水平。在行业竞争程度高的行业中,产品市场的差异化区分不够明显,商业信用成为企业增强竞争力的重要手段。商业信用的供给水平由提供动机和提供能力共同决定。战略策略是进攻型的企业出于促销动机会提供更多商业信用,进而提升自身的产品竞争力,而企业由于进行数字化转型之后,通过缓解信息不对称和信贷获取能力的增强而更有能力提供商业信用,进而拥有更高的商业信用供给水平。
H3b(~CD*HHI*INDEX*~STRA*SA*DTC)和H3c(~CD*CCE*~HHI*INDEX*~STRA*~SA*DTC)表明在制度缺失或只作为到辅助条件的情况下,行业竞争程度和企业议价能力起到辅助作用时,当数字普惠金融水平和企业数字化能力同时作为核心条件,企业拥有较高的商业信用供应水平。企业处于数字普惠金融程度较高的环境下,自身数字化转型水平较高时,能够拥有更多动力和能力提供商业信用供给水平来获得更高竞争力。
4.混合式三角型。H4(CD*CCE*HHI*~INDEX*STRA*DTC)表明当制度环境中的社会信用体系建设和商业信用环境作为辅助条件存在,行业竞争程度、企业战略和企业数字化能力作为核心条件存在时,企业的商业信用供给水平程度也呈现较高状态。企业在信用制度相对较好的情况下更容易获得或给于商业信用,而在此环境下,处于高行业竞争程度的企业,即在行业竞争程度给到一定竞争压力的情况下,拥有进攻型战略和更高数字化能力的企业将会更有动机和能力提供更多的商业信用来提升自己的竞争优势和客户资源。
1.高商业信用供给水平组态的横向对比分析。通过参考张吉昌等的研究①张吉昌、龙静、王泽民:《制度组态视角下数字生态激发创业活跃度的多元路径——基于NCA与fsQCA的研究》,《研究与发展管理》2024年第2期。,从单个条件为视角的横向思路来看:首先,7条路径中有6条路径的企业数字化能力都作为核心条件而存在,说明企业数字化能力在促进高商业信用供给水平中是一个不可或缺的要素,在企业的商业信用供给决策中起着关键的引领作用。而社会信用体系建设作为一个在四条路径中都不存在的核心条件,说明在社会信用体系建设不健全的城市,商业信用供给水平普遍更高。
2.非高商业信用供给水平的组态分析。如表6所示,存在3条非高商业信用供给水平的组态路径。组态NH1表明,当各维度要素的表现状态普遍不佳时,供应链非核心企业难以呈现出高商业信用供给水平的状态。路径NH2和NH3也都表明,在制度条件普遍为核心或者辅助条件时,即使产业层面和企业动态能力层面存在活跃度较高的核心条件,企业仍呈现出较低的商业信用供给水平,进一步说明制度越完善的地方,商业信用供给水平普遍不高。
本文采用4种方法进行稳健性检验。首先,调整校准锚点。本文在保持交叉点不变的前提下将完全隶属锚点调整为第75百分位数,将完全不隶属锚点调整为第25百分位数,组态结果与原组态保持一致。其次,提高一致性阈值。本文将一致性阈值从0.8提高到0.85,得到与原组态保持一致的7条路径。最后,提高案例阈值。本文将案例阈值从1提高到2,得到与原组态保持一致的3个组态。综上所述,本文的研究结果具有较强的稳健性。
本文基于“战略三角”理论构建组态研究框架,以供应链非核心企业为样本,运用fsQCA 方法分析社会信用体系建设、商业信用环境、行业竞争程度、数字普惠金融水平、企业战略、企业议价能力、企业数字化能力7个条件影响非核心企业商业信用配置能力的组态效应,得到以下主要结论:
1.由NCA方法和fsQCA方法中必要性检验得出的结论可知,在对于非核心企业商业信用供给水平的影响因素中,单一要素并非是影响非核心企业商业信用配置能力的必要条件,这意味着影响非核心企业商业信用配置能力的因素具有多发性。因此,非核心企业需要注重多个因素间的协调互动。
2.由fsQCA组态分析结果可知,存在单维度因素影响、双维度因素影响以及三维度混合因素影响。单类因素影响的路径有两类组态:第一类是产业层面影响,即产业能力突出型,该组态说明产业维度中的行业竞争程度和数字普惠金融水平都是影响非核心企业商业信用供给能力的核心条件;第二类是企业动态能力层面影响,即动态资源能力主导型,该组态显示在企业层面,企业数字化能力是较为关键的核心条件。双类因素影响以产业-动态资源双元驱动型为主;三维度混合因素影响路径由制度环境、产业和企业动态能力共同驱动。
3.横向对比7条高商业信用供给水平组态路径可知,在制度环境相对缺乏的地区,供应链非核心企业的商业信用供给水平呈现出高状态,且在政策环境一定的情况下,非核心企业所处的行业竞争程度和数字普惠金融水平决定着非核心企业商业信用配置能力的上限,而企业自身的动态能力例如企业战略和企业数字化能力,直接影响到企业商业信用配置能力的成效。其中社会信用体系建设作为缺失的核心条件,企业数字化能力作为存在的核心条件,基本贯穿各组态路径,对非核心企业商业信用供给水平具有着重要影响。
1.非核心企业的商业信用配置能力受到多种因素的影响,在单一因素不能够起到决定性作用的时候,企业在决策时需要考虑多个因素之间的协调和互动关系。研究发现存在不同的商业信用配置路径,如产业能力突出型、动态资源能力主导型、产业-动态资源双元驱动型和混合式三角型。这表明企业应该合理评估所处制度环境、产业环境以及自身动态能力,充分利用外部环境和内部能力等优势来提升商业信用供给水平,进而获得更高竞争优势。
2.若企业处于社会信用体系和商业信用环境较好的地区,商业信用供给水平要结合所处供应链的外部环境和企业自身动态能力来进行更为综合性的决策。在制度环境相对薄弱的地区,供应链非核心企业应当充分发挥自身优势,结合供应链外部环境和自身内部动态资源使商业信用供给的效率最大化,进而获得更多的竞争力和客户资源。企业的数字化能力和供应链的数字普惠金融水平都对商业信用供给水平有重要的影响。数字化能力不仅提高了信息流通的效率,还增强了企业对市场变化的敏感度和应对能力。企业要实时关注数字化发展的趋势,为自身转型做准备。除了数字化能力外,行业竞争程度和企业战略也对商业信用配置能力有显著影响。这些内外部能力的强化可以帮助企业在竞争激烈的市场环境中更好地进行商业信用供给决策。
中图分类号: D902
文献标识码: A
文章编号: 1004-9142(2025)06-0082-11
作者简介: 赵保国,北京邮电大学经济管理学院教授,博士生导师;
张倩歌,北京邮电大学经济管理学院博士研究生。
基金项目: 国家自然科学基金面上项目“金融工具准则变迁、公允价值会计与金融投资行为”(71872020)、北京信用学会2024年度信用研究青年项目“政府规制下基于智能区块链的商业信用扭曲行为演化博弈研究”(BJCS24C013)的研究成果。
(责任编辑:新中)

